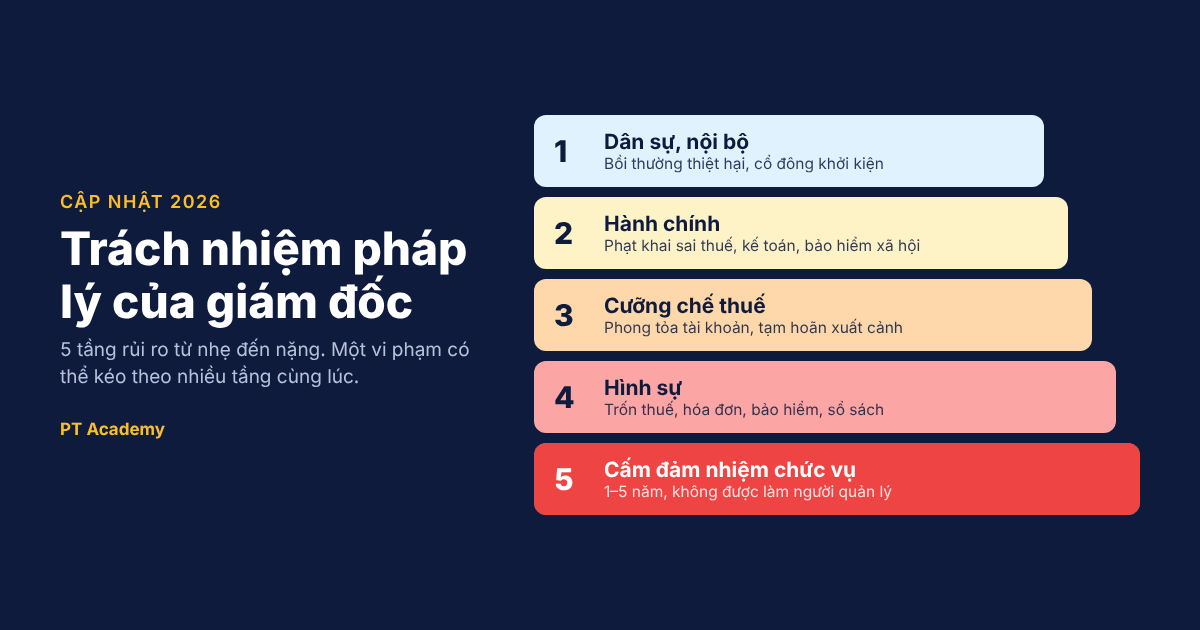
Trách nhiệm pháp lý của giám đốc là nghĩa vụ phải gánh hậu quả pháp lý khi giám đốc vi phạm pháp luật hoặc nghĩa vụ quản lý doanh nghiệp. Trách nhiệm này gồm năm tầng: bồi thường dân sự cho doanh nghiệp và bên thứ ba, xử phạt hành chính, biện pháp cưỡng chế thuế như tạm hoãn xuất cảnh, trách nhiệm hình sự, và cấm đảm nhiệm chức vụ. Căn cứ chính năm 2026 là Luật Doanh nghiệp 2020, Luật Kế toán 2015, Luật Quản lý thuế 2025 và Bộ luật Hình sự.
Những điểm chính
- Từ 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 thay Luật Quản lý thuế 2019. Người đại diện theo pháp luật và chủ sở hữu hưởng lợi có thể bị tạm hoãn xuất cảnh khi doanh nghiệp bị cưỡng chế và nợ thuế từ 500 triệu đồng, quá hạn từ 120 ngày.
- Giám đốc ký báo cáo tài chính phải chịu trách nhiệm về nội dung báo cáo theo Điều 29 Luật Kế toán. Chữ ký không phải thủ tục hình thức.
- Theo Luật Doanh nghiệp, giám đốc vi phạm nghĩa vụ trung thực, cẩn trọng, trung thành phải bồi thường toàn bộ thiệt hại cho công ty và bên thứ ba.
- Trốn thuế từ 100 triệu đồng có thể bị truy cứu trách nhiệm hình sự theo Điều 200 Bộ luật Hình sự. Trốn đóng bảo hiểm xã hội từ 50 triệu đồng, sau khi đã bị xử phạt hành chính, có thể bị xử lý theo Điều 216.
- Rủi ro lớn nhất của giám đốc thường không đến từ cố ý gian lận. Rủi ro đến từ việc không đọc thông báo thuế, ký giấy tờ không kiểm tra và thiếu hệ thống kiểm soát nội bộ.
Trách nhiệm pháp lý của giám đốc là gì?
Giám đốc chịu trách nhiệm gì về kế toán và báo cáo tài chính?”:
Trong lĩnh vực kế toán, trách nhiệm pháp lý của giám đốc gắn trực tiếp với chữ ký trên từng báo cáo.
Trách nhiệm pháp lý của giám đốc là hậu quả bất lợi mà pháp luật buộc giám đốc hoặc người đại diện theo pháp luật phải gánh khi vi phạm nghĩa vụ. Hậu quả có thể là bồi thường, nộp phạt, bị hạn chế quyền đi lại, bị cấm đảm nhiệm chức vụ hoặc bị phạt tù.
Khi nói về trách nhiệm pháp lý của giám đốc, nhiều chủ doanh nghiệp nghĩ rằng công ty trách nhiệm hữu hạn hay công ty cổ phần sẽ “che chắn” toàn bộ rủi ro cho cá nhân. Điều này chỉ đúng một phần. Chế độ trách nhiệm hữu hạn bảo vệ tài sản riêng của thành viên, cổ đông trước khoản nợ của công ty. Chế độ này không bảo vệ người quản lý khỏi hậu quả do chính hành vi quản lý của họ gây ra.
Khoản 2 Điều 165 Luật Doanh nghiệp số 59/2020/QH14 quy định rõ hậu quả khi giám đốc vi phạm trách nhiệm người quản lý. Giám đốc phải “chịu trách nhiệm cá nhân hoặc liên đới đền bù lợi ích bị mất, trả lại lợi ích đã nhận và bồi thường toàn bộ thiệt hại cho công ty và bên thứ ba”. Vì vậy, trách nhiệm pháp lý của giám đốc luôn có phần mang tính cá nhân, không chỉ là trách nhiệm của pháp nhân.
Giám đốc, CEO và người đại diện theo pháp luật khác nhau thế nào?
Ba khái niệm này hay bị dùng lẫn, nhưng trách nhiệm pháp lý của giám đốc được xác định theo chức danh và tư cách cụ thể. CEO là cách gọi quốc tế của người điều hành cao nhất. Luật Doanh nghiệp dùng chức danh “Giám đốc” hoặc “Tổng giám đốc”. Người đại diện theo pháp luật là tư cách được ghi trong Giấy chứng nhận đăng ký doanh nghiệp.
| Tiêu chí | Giám đốc / Tổng giám đốc (CEO) | Người đại diện theo pháp luật |
| Căn cứ | Điều 63 (công ty TNHH), Điều 162 (công ty cổ phần) Luật Doanh nghiệp | Điều 12, Điều 13 Luật Doanh nghiệp |
| Vai trò | Điều hành hoạt động kinh doanh hằng ngày | Nhân danh doanh nghiệp trong giao dịch, trước Tòa án, cơ quan nhà nước |
| Ai bổ nhiệm | Hội đồng thành viên, Hội đồng quản trị, chủ sở hữu | Ghi trong Điều lệ, đăng ký với cơ quan đăng ký kinh doanh |
| Có thể là một người? | Có. Nhiều doanh nghiệp vừa và nhỏ để giám đốc đồng thời là người đại diện theo pháp luật | Có thể có nhiều người đại diện theo pháp luật (khoản 2 Điều 12) |
| Rủi ro thuế cá nhân | Không tự động bị tạm hoãn xuất cảnh nếu không phải người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi | Thuộc diện có thể bị tạm hoãn xuất cảnh theo Điều 28 Nghị định 252/2026/NĐ-CP |
| Rủi ro kế toán | Chịu trách nhiệm trong phạm vi được giao | Chịu trách nhiệm tổ chức bộ máy kế toán và ký báo cáo tài chính (Điều 29, Điều 50 Luật Kế toán) |
Điểm cần nhớ về trách nhiệm pháp lý của giám đốc: một CEO được thuê nhưng không đứng tên người đại diện theo pháp luật vẫn chịu trách nhiệm quản lý theo Luật Doanh nghiệp. Tuy nhiên, các biện pháp như tạm hoãn xuất cảnh do nợ thuế nhắm vào người đại diện theo pháp luật và chủ sở hữu hưởng lợi. Vì vậy, trước khi nhận ghế CEO, bạn nên hỏi rõ mình có đứng tên người đại diện theo pháp luật hay không.
Văn bản pháp luật nào quy định trách nhiệm của giám đốc năm 2026?
Năm 2026, trách nhiệm pháp lý của giám đốc chịu sự điều chỉnh của bốn nhóm văn bản: pháp luật doanh nghiệp, kế toán, quản lý thuế và hình sự. Nhóm thuế thay đổi mạnh nhất vì Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP có hiệu lực từ 01/7/2026.
| Văn bản | Ngày ban hành | Ngày hiệu lực | Nội dung liên quan đến giám đốc |
| Luật Doanh nghiệp số 59/2020/QH14 (sửa đổi bởi Luật 03/2022/QH15 và Luật 76/2025/QH15) | 17/6/2020 | 01/01/2021; bản sửa đổi 2025 từ 01/7/2025 | Người đại diện theo pháp luật, nghĩa vụ người quản lý, bồi thường |
| Luật Kế toán số 88/2015/QH13 (sửa đổi bởi Luật 38/2019/QH14, Luật 56/2024/QH15, Luật 108/2025/QH15) | 20/11/2015 | 01/01/2017 | Trách nhiệm tổ chức kế toán, ký báo cáo tài chính, hành vi bị cấm |
| Luật Quản lý thuế số 108/2025/QH15 | 10/12/2025 | 01/7/2026 | Nghĩa vụ người nộp thuế, hành vi trốn thuế, tạm hoãn xuất cảnh, cưỡng chế |
| Nghị định 252/2026/NĐ-CP | 2026 | 01/7/2026 | Ngưỡng và quy trình tạm hoãn xuất cảnh, thay Nghị định 126/2020/NĐ-CP |
| Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP, 310/2025/NĐ-CP, 291/2026/NĐ-CP) | 19/10/2020 | 05/12/2020 | Mức phạt cụ thể về thuế, hóa đơn |
| Nghị định 283/2026/NĐ-CP | 15/7/2026 | 10/9/2026 | Xử phạt vi phạm về lao động, bảo hiểm xã hội, thay Nghị định 12/2022/NĐ-CP |
| Bộ luật Hình sự số 100/2015/QH13 (sửa đổi bởi Luật 12/2017/QH14, Luật 86/2025/QH15) | 27/11/2015 | 01/01/2018; bản sửa đổi 2025 từ 01/7/2025 | Tội trốn thuế, tội về hóa đơn, tội trốn đóng bảo hiểm, tội vi phạm quy định về kế toán |
Năm tầng trách nhiệm của giám đốc, từ nhẹ đến nặng
Trách nhiệm pháp lý của giám đốc chia thành năm tầng, từ nhẹ đến nặng. Một vi phạm có thể kéo theo nhiều tầng cùng lúc. Ví dụ, trốn thuế có thể bị truy thu, bị phạt hành chính hoặc truy cứu hình sự, kèm tạm hoãn xuất cảnh nếu còn nợ thuế.
| Tầng | Loại trách nhiệm | Ai áp dụng | Ví dụ điển hình | Căn cứ |
| 1 | Trách nhiệm nội bộ và dân sự | Công ty, cổ đông, thành viên, Tòa án | Bồi thường thiệt hại do quyết định sai, giao dịch tư lợi | Điều 13, 165, 166 Luật Doanh nghiệp |
| 2 | Trách nhiệm hành chính | Cơ quan thuế, Sở Tài chính, thanh tra lao động | Phạt khai sai thuế, phạt vi phạm kế toán, phạt trốn đóng bảo hiểm xã hội | Luật Quản lý thuế 2025; Nghị định 125/2020/NĐ-CP; Nghị định 41/2018/NĐ-CP; Nghị định 283/2026/NĐ-CP |
| 3 | Biện pháp cưỡng chế, hạn chế quyền | Cơ quan quản lý thuế | Phong tỏa tài khoản, ngừng sử dụng hóa đơn, tạm hoãn xuất cảnh | Điều 17, 48, 49 Luật Quản lý thuế 2025; Điều 28 Nghị định 252/2026/NĐ-CP |
| 4 | Trách nhiệm hình sự | Cơ quan điều tra, Viện kiểm sát, Tòa án | Trốn thuế, mua bán hóa đơn, trốn đóng bảo hiểm, làm giả sổ sách | Điều 200, 203, 216, 221 Bộ luật Hình sự |
| 5 | Hệ quả về tư cách quản lý | Tòa án, cơ quan đăng ký kinh doanh | Cấm đảm nhiệm chức vụ 1–5 năm, không được làm người quản lý doanh nghiệp | Bộ luật Hình sự; khoản 2 Điều 17 Luật Doanh nghiệp |
Năm tầng trách nhiệm pháp lý của giám đốc cho thấy một điều quan trọng. Chi phí của vi phạm không chỉ là tiền phạt. Chi phí thật gồm thời gian xử lý, uy tín với ngân hàng và đối tác, và khả năng bạn tiếp tục làm người quản lý doanh nghiệp.
Trách nhiệm pháp lý của giám đốc theo Luật Doanh nghiệp
Theo Luật Doanh nghiệp, trách nhiệm pháp lý của giám đốc xoay quanh ba nghĩa vụ: trung thực và cẩn trọng, trung thành với lợi ích công ty, và công khai lợi ích liên quan. Vi phạm các nghĩa vụ này dẫn đến bồi thường cá nhân, có thể bị cổ đông khởi kiện.
Nghĩa vụ trung thực, cẩn trọng và trung thành
Khoản 1 Điều 13 Luật Doanh nghiệp yêu cầu người đại diện theo pháp luật thực hiện quyền và nghĩa vụ “một cách trung thực, cẩn trọng, tốt nhất nhằm bảo đảm lợi ích hợp pháp của doanh nghiệp”. Điều 165 đặt yêu cầu tương tự với Giám đốc, Tổng giám đốc công ty cổ phần.
Trên thực tế, “cẩn trọng” có nghĩa là quyết định phải dựa trên thông tin đủ và quy trình hợp lý. Một giám đốc ký hợp đồng vay lớn mà không xem dòng tiền dự báo, hoặc duyệt thanh toán mà không đối chiếu chứng từ, có thể bị xem là thiếu cẩn trọng. Hồ sơ phê duyệt, biên bản họp và tờ trình là bằng chứng giúp giám đốc chứng minh mình đã làm đúng.
“Trung thành” có nghĩa là không lạm dụng chức vụ, thông tin, cơ hội kinh doanh và tài sản của công ty để tư lợi. Ví dụ, giám đốc chuyển hợp đồng có lãi sang một công ty do người thân sở hữu là vi phạm điển hình.
Bồi thường thiệt hại và quyền khởi kiện của cổ đông
Khi giám đốc vi phạm, trách nhiệm pháp lý của giám đốc trước hết là bồi thường cá nhân theo khoản 2 Điều 13 và khoản 2 Điều 165 Luật Doanh nghiệp. Người quản lý vi phạm phải trả lại lợi ích đã nhận và bồi thường toàn bộ thiệt hại cho công ty và bên thứ ba.
Điều 166 Luật Doanh nghiệp cho phép cổ đông, nhóm cổ đông sở hữu ít nhất 1% tổng số cổ phần phổ thông tự mình hoặc nhân danh công ty khởi kiện Giám đốc, Tổng giám đốc. Căn cứ khởi kiện gồm vi phạm trách nhiệm người quản lý, thực hiện không đúng nghị quyết của Hội đồng quản trị, hoặc lạm dụng chức vụ. Chi phí khởi kiện có thể được tính vào chi phí của công ty, trừ trường hợp bị bác yêu cầu.
Điều này có ý nghĩa thực tế: trong công ty cổ phần có cổ đông thiểu số, giám đốc có thể bị kiện ngay cả khi Hội đồng quản trị vẫn tin tưởng mình.
Giao dịch với người có liên quan
Điều 167 Luật Doanh nghiệp yêu cầu Đại hội đồng cổ đông hoặc Hội đồng quản trị chấp thuận hợp đồng giữa công ty với Giám đốc, Tổng giám đốc và người có liên quan của họ. Hội đồng quản trị chấp thuận giao dịch có giá trị nhỏ hơn 35% tổng giá trị tài sản ghi trong báo cáo tài chính gần nhất, hoặc tỷ lệ nhỏ hơn theo Điều lệ.
Giao dịch với người có liên quan còn là điểm nóng về thuế. Từ năm 2026, giao dịch liên kết được quản lý theo Nghị định 255/2026/NĐ-CP và Luật Quản lý thuế 2025. Người nộp thuế có giao dịch liên kết phải lập, lưu trữ, kê khai và cung cấp hồ sơ theo điểm m khoản 2 Điều 37 Luật Quản lý thuế 2025.
Người đại diện theo pháp luật vắng mặt khỏi Việt Nam
Khoản 3 Điều 12 Luật Doanh nghiệp yêu cầu doanh nghiệp luôn có ít nhất một người đại diện theo pháp luật cư trú tại Việt Nam. Khi chỉ còn một người, người này phải ủy quyền bằng văn bản cho cá nhân khác cư trú tại Việt Nam trước khi xuất cảnh.
Nhiều CEO đi công tác nước ngoài dài ngày mà không lập giấy ủy quyền. Khi phát sinh giao dịch cần ký hoặc làm việc với cơ quan nhà nước, doanh nghiệp bị động. Khoản 5 Điều 12 xử lý trường hợp người đại diện duy nhất vắng mặt quá 30 ngày mà không ủy quyền. Khi đó, chủ sở hữu, Hội đồng thành viên hoặc Hội đồng quản trị có thể cử người khác làm người đại diện theo pháp luật.
Trách nhiệm pháp lý của giám đốc về thuế từ ngày 01/7/2026
Trách nhiệm pháp lý của giám đốc về thuế từ 01/7/2026 được xác định theo Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP. Doanh nghiệp là người nộp thuế, nhưng người đại diện theo pháp luật chịu các biện pháp cá nhân như tạm hoãn xuất cảnh và có thể bị truy cứu hình sự.
Luật Quản lý thuế 2025 thay đổi gì với giám đốc?
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/7/2026, thay thế Luật Quản lý thuế số 38/2019/QH14 theo khoản 3 Điều 52. Riêng quy định về khai thuế của hộ kinh doanh và hóa đơn điện tử của hộ, cá nhân kinh doanh đã áp dụng từ 01/01/2026.
| Nội dung | Trước 01/7/2026 | Từ 01/7/2026 | Tác động đến giám đốc |
| Luật áp dụng | Luật Quản lý thuế 38/2019/QH14 | Luật Quản lý thuế 108/2025/QH15 | Cập nhật toàn bộ quy trình nội bộ về thuế |
| Nghị định hướng dẫn | Nghị định 126/2020/NĐ-CP, Nghị định 49/2025/NĐ-CP về ngưỡng xuất cảnh | Nghị định 252/2026/NĐ-CP (thay cả hai) | Ngưỡng 500 triệu đồng và 120 ngày được quy định trong một văn bản |
| Đối tượng bị tạm hoãn xuất cảnh | Theo Luật 38/2019/QH14 và Nghị định 49/2025/NĐ-CP | Khoản 5 Điều 17 Luật 2025 nêu rõ người đại diện theo pháp luật và chủ sở hữu hưởng lợi của doanh nghiệp | Chủ sở hữu thực, kể cả không giữ chức giám đốc, cũng thuộc diện có thể bị áp dụng |
| Thông báo trước khi tạm hoãn | Theo Nghị định 126/2020/NĐ-CP | Thông báo trước 30 ngày qua tài khoản giao dịch thuế điện tử và công khai trên trang của cơ quan thuế | Phải có người theo dõi tài khoản thuế điện tử hằng tuần |
| Công khai nợ thuế | Theo quyết định của cơ quan thuế | Quá 90 ngày, hệ thống tự động công khai hằng tháng (điểm c khoản 3 Điều 4 Nghị định 252/2026/NĐ-CP) | Rủi ro uy tín với ngân hàng, đối tác đến sớm hơn |
| Mức phạt khai sai, trốn thuế | Theo Luật 38/2019/QH14 và Nghị định 125/2020/NĐ-CP | 20% số thuế khai thiếu; 1–3 lần số thuế trốn (khoản 3 Điều 44 Luật 2025) | Mức phạt tính theo số thuế, không phân biệt tổ chức hay cá nhân |
Lưu ý: bảng trên tóm tắt các điểm liên quan trực tiếp đến giám đốc. Luật Quản lý thuế 2025 còn nhiều thay đổi khác về phân nhóm người nộp thuế, quản lý rủi ro và hóa đơn điện tử.
Khi nào giám đốc bị tạm hoãn xuất cảnh vì doanh nghiệp nợ thuế?
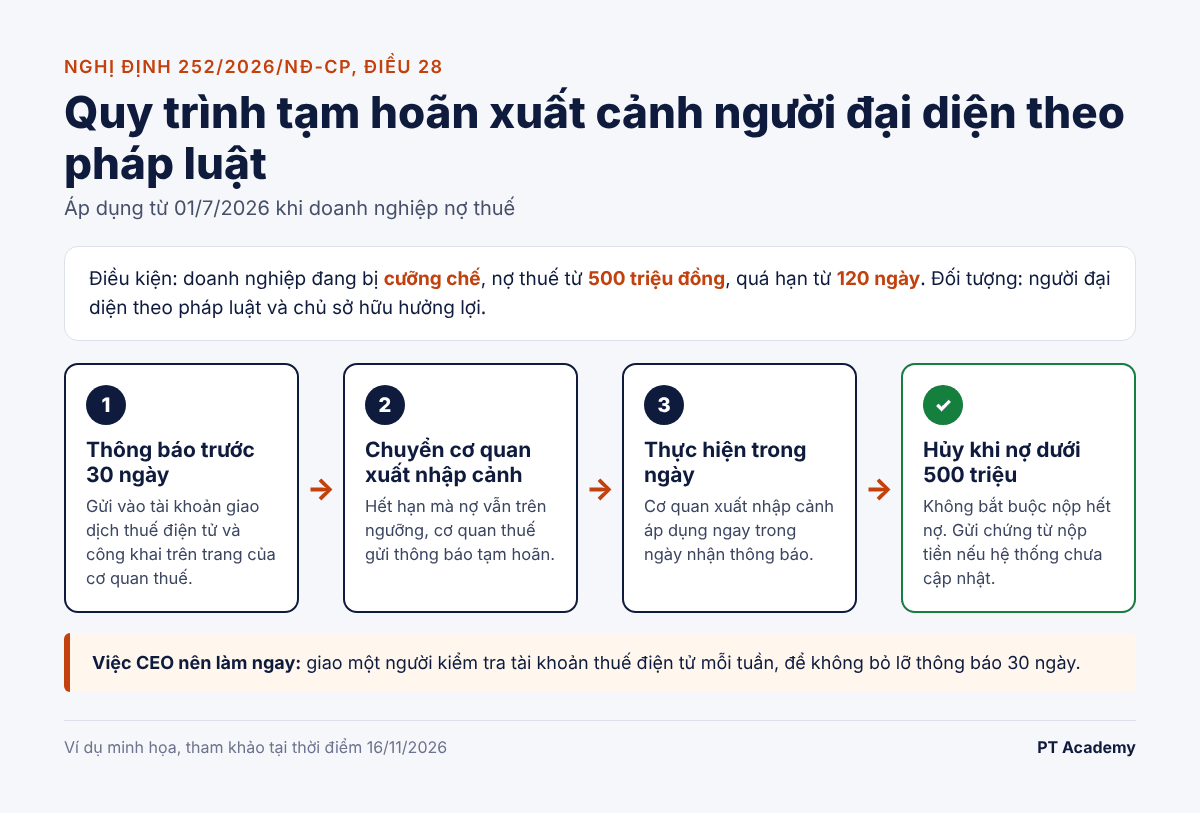
Trách nhiệm pháp lý của giám đốc về nợ thuế có thể dẫn đến tạm hoãn xuất cảnh. Điều kiện là doanh nghiệp thuộc diện bị cưỡng chế, nợ thuế từ 500 triệu đồng và quá hạn từ 120 ngày. Người bị áp dụng là người đại diện theo pháp luật hoặc chủ sở hữu hưởng lợi, theo điểm b khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP.
Điều 28 Nghị định 252/2026/NĐ-CP liệt kê các trường hợp tạm hoãn xuất cảnh liên quan đến doanh nghiệp như sau:
- Doanh nghiệp nợ thuế lớn: doanh nghiệp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, nợ từ 500 triệu đồng, quá hạn từ 120 ngày. Người đại diện theo pháp luật và chủ sở hữu hưởng lợi bị áp dụng.
- Doanh nghiệp bỏ địa chỉ kinh doanh: cơ quan thuế đã thông báo doanh nghiệp không hoạt động tại địa chỉ đăng ký. Sau 120 ngày mà doanh nghiệp không khôi phục hoặc chấm dứt hiệu lực mã số thuế, người đại diện theo pháp luật và chủ sở hữu hưởng lợi bị áp dụng.
- Cá nhân kinh doanh, chủ hộ kinh doanh: ngưỡng là 50 triệu đồng và quá hạn từ 120 ngày.
Quy trình áp dụng có ba bước. Thứ nhất, trước 30 ngày, cơ quan thuế gửi thông báo “sẽ áp dụng” vào tài khoản giao dịch thuế điện tử của doanh nghiệp và công khai trên trang thông tin điện tử. Thứ hai, hết thời hạn mà nợ vẫn trên ngưỡng, cơ quan thuế gửi thông báo tạm hoãn đến hệ thống của cơ quan quản lý xuất nhập cảnh. Thứ ba, cơ quan xuất nhập cảnh thực hiện ngay trong ngày nhận thông báo.
Điểm có lợi cho doanh nghiệp: theo điểm a.1 khoản 5 Điều 28, cơ quan thuế hủy tạm hoãn xuất cảnh ngay khi số tiền thuế nợ còn lại dưới ngưỡng 500 triệu đồng. Doanh nghiệp không bắt buộc phải nộp hết nợ mới được gỡ. Nếu hệ thống chưa cập nhật, doanh nghiệp gửi bản chụp chứng từ nộp tiền qua hệ thống điện tử để cơ quan thuế xử lý.
Mức phạt khai sai và trốn thuế theo Luật Quản lý thuế 2025
Luật Quản lý thuế 2025 quy định khung mức phạt theo số thuế: phạt 20% số thuế khai thiếu với hành vi khai sai, và phạt từ 1 đến 3 lần số thuế trốn với hành vi trốn thuế. Mức phạt chi tiết hiện vẫn áp dụng theo Nghị định 125/2020/NĐ-CP đã sửa đổi.
Khoản 3 Điều 44 Luật Quản lý thuế 2025 quy định ba mức:
- Phạt 10% số thuế khai thiếu với hành vi khai sai hàng hóa xuất nhập khẩu thuộc điểm a khoản 3 Điều 45.
- Phạt 20% số thuế khai thiếu với hành vi khai sai căn cứ tính thuế, nhưng các nghiệp vụ đã được ghi nhận đầy đủ trên sổ kế toán (khoản 2 Điều 45).
- Phạt từ 1 đến 3 lần số thuế trốn với các hành vi trốn thuế liệt kê tại khoản 4 Điều 45.
Ranh giới giữa “khai sai” và “trốn thuế” quyết định mức trách nhiệm pháp lý của giám đốc và doanh nghiệp. Nếu nghiệp vụ đã ghi nhận đầy đủ trên sổ kế toán nhưng xác định sai cách tính, đó thường là khai sai. Nếu doanh nghiệp không ghi sổ khoản thu, không xuất hóa đơn, hoặc dùng hóa đơn không hợp pháp để giảm thuế, đó là trốn thuế. Hệ thống sổ sách minh bạch giúp doanh nghiệp tránh bị xếp vào nhóm trốn thuế.
Ngoài tiền phạt, doanh nghiệp phải nộp tiền chậm nộp bằng 0,03%/ngày trên số thuế chậm nộp, theo điểm a khoản 2 Điều 16 Luật Quản lý thuế 2025.
Luật cũng có cơ chế miễn phạt. Theo điểm a khoản 2 Điều 44, doanh nghiệp khai sai được miễn xử phạt hành chính nếu tự khai bổ sung và nộp đủ thuế. Thời điểm phải trước khi cơ quan thuế công bố quyết định kiểm tra. Doanh nghiệp vẫn phải nộp tiền chậm nộp. Đây là lý do giám đốc nên yêu cầu rà soát thuế định kỳ, thay vì chờ cơ quan thuế phát hiện.
Thời hiệu xử phạt và nghĩa vụ truy thu 10 năm
Thời hiệu xử phạt vi phạm thủ tục thuế là 2 năm. Thời hiệu với hành vi trốn thuế chưa đến mức hình sự và hành vi khai sai làm thiếu thuế là 5 năm. Căn cứ là khoản 7 Điều 44 Luật Quản lý thuế 2025.
Hết thời hiệu, doanh nghiệp không bị phạt nhưng vẫn phải nộp đủ số thuế thiếu, số thuế trốn và tiền chậm nộp. Khoảng thời gian truy thu là 10 năm trở về trước, kể từ ngày phát hiện vi phạm (khoản 8 Điều 44). Như vậy, một sai sót thuế có thể “đi theo” doanh nghiệp tới 10 năm. Giám đốc mới nhận việc nên yêu cầu rà soát nghĩa vụ thuế của các năm trước khi tiếp quản.
Hóa đơn: điểm rủi ro số một về thuế
Sử dụng hóa đơn, chứng từ không hợp pháp để giảm thuế phải nộp là hành vi trốn thuế theo điểm d khoản 4 Điều 45 Luật Quản lý thuế 2025. Hành vi này cũng là yếu tố cấu thành tội trốn thuế tại điểm d khoản 1 Điều 200 Bộ luật Hình sự.
Với hóa đơn, trách nhiệm pháp lý của giám đốc thường phát sinh từ nhà cung cấp, không từ ý định của giám đốc. Doanh nghiệp mua hàng của một đơn vị sau đó bị xác định “bỏ trốn” hoặc mua bán hóa đơn có thể bị loại chi phí và bị xem xét hành vi. Ngoài ra, Nghị định 252/2026/NĐ-CP bổ sung trường hợp công khai thông tin khi doanh nghiệp không giải trình rủi ro hóa đơn theo cảnh báo của hệ thống hóa đơn điện tử. Bạn có thể đọc thêm bài hóa đơn điện tử mới 2026 để nắm thay đổi về hóa đơn.
Giám đốc chịu trách nhiệm gì về kế toán và báo cáo tài chính?
Theo Luật Kế toán, giám đốc là người đại diện theo pháp luật có trách nhiệm tổ chức bộ máy kế toán, bố trí kế toán trưởng và chỉ đạo công tác kế toán. Giám đốc chịu trách nhiệm trực tiếp về sai phạm do mình gây ra và liên đới với sai phạm của người thuộc quyền quản lý.
Điều 50 Luật Kế toán: bốn trách nhiệm không thể ủy thác
Điều 50 Luật Kế toán số 88/2015/QH13 quy định bốn trách nhiệm của người đại diện theo pháp luật của đơn vị kế toán:
- Tổ chức bộ máy kế toán, bố trí người làm kế toán hoặc thuê dịch vụ kế toán đúng quy định.
- Bố trí kế toán trưởng hoặc thuê dịch vụ làm kế toán trưởng.
- Tổ chức và chỉ đạo công tác kế toán; chịu trách nhiệm trực tiếp về hậu quả do mình gây ra và chịu trách nhiệm liên đới với sai phạm của người khác thuộc trách nhiệm quản lý của mình.
- Tổ chức kiểm tra kế toán trong nội bộ đơn vị và các đơn vị cấp dưới.
Cụm từ “chịu trách nhiệm liên đới” là điểm hay bị bỏ qua khi bàn về trách nhiệm pháp lý của giám đốc. Thuê kế toán giỏi giúp giảm rủi ro, nhưng không chuyển hết trách nhiệm sang kế toán. Bài trách nhiệm pháp lý của kế toán trưởng phân tích phía còn lại của mối quan hệ này.
Chữ ký trên báo cáo tài chính có ý nghĩa gì?
Chữ ký là nơi trách nhiệm pháp lý của giám đốc được xác lập rõ nhất trên giấy tờ.
Theo điểm d khoản 2 Điều 29 Luật Kế toán, báo cáo tài chính phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật. Người ký báo cáo tài chính phải chịu trách nhiệm về nội dung của báo cáo.
Báo cáo tài chính năm phải nộp cho cơ quan nhà nước có thẩm quyền trong 90 ngày kể từ ngày kết thúc kỳ kế toán năm (khoản 3 Điều 29). Trước khi ký, giám đốc nên yêu cầu kế toán trưởng giải trình ít nhất năm điểm: biến động doanh thu, lợi nhuận gộp, công nợ quá hạn, hàng tồn kho chậm luân chuyển và các khoản dự phòng. Nếu bạn chưa tự tin đọc báo cáo, bài CEO quản trị tài chính như thế nào là điểm khởi đầu phù hợp.
Các hành vi bị nghiêm cấm có liên quan trực tiếp đến giám đốc
Điều 13 Luật Kế toán liệt kê các hành vi bị nghiêm cấm. Nhiều hành vi trong số đó gắn với quyết định của giám đốc, không phải của kế toán:
- Ép buộc người khác giả mạo, khai man, tẩy xóa chứng từ hoặc tài liệu kế toán (khoản 1).
- Để ngoài sổ kế toán tài sản, nợ phải trả của đơn vị (khoản 3).
- Mua chuộc, đe dọa, trù dập, ép buộc người làm kế toán làm sai quy định (khoản 6).
- Người quản lý, điều hành kiêm làm kế toán, thủ kho, thủ quỹ, trừ doanh nghiệp tư nhân và công ty TNHH một thành viên do cá nhân làm chủ (khoản 7).
- Bố trí người làm kế toán, kế toán trưởng không đủ tiêu chuẩn (khoản 8).
- Lập hai hệ thống sổ kế toán tài chính trở lên, hoặc công bố báo cáo tài chính có số liệu không đồng nhất trong cùng kỳ (khoản 10).
Khoản 3 Điều 52 Luật Kế toán còn cấm một nhóm người thân làm kế toán, thủ quỹ trong cùng đơn vị. Nhóm này gồm cha, mẹ, vợ, chồng, con, anh chị em ruột của người đại diện theo pháp luật, giám đốc, kế toán trưởng, trừ một số trường hợp đặc thù. Đây là quy định nhiều doanh nghiệp gia đình vô tình vi phạm.
Kiểm soát nội bộ là trách nhiệm của ai?
Một hệ thống kiểm soát nội bộ tốt là lớp bảo vệ đầu tiên cho trách nhiệm pháp lý của giám đốc.
Kiểm soát nội bộ là việc thiết lập cơ chế, chính sách, quy trình nội bộ để phòng ngừa, phát hiện và xử lý rủi ro, theo khoản 1 Điều 39 Luật Kế toán. Khoản 2 Điều 39 yêu cầu đơn vị kế toán thiết lập hệ thống kiểm soát nội bộ. Người chịu trách nhiệm cuối cùng là người đại diện theo pháp luật.
Để giảm trách nhiệm pháp lý của giám đốc, kiểm soát nội bộ là “lá chắn” quan trọng nhất. Khi có sai phạm, hồ sơ kiểm soát (phân quyền phê duyệt, đối chiếu định kỳ, biên bản kiểm kê) giúp chứng minh giám đốc đã thực hiện nghĩa vụ cẩn trọng. Xử phạt hành chính về kế toán được áp dụng theo Nghị định 41/2018/NĐ-CP, sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 132/2026/NĐ-CP.
Giám đốc chịu trách nhiệm gì về bảo hiểm xã hội?
Bảo hiểm xã hội là mảng trách nhiệm pháp lý của giám đốc dễ bị xem nhẹ, vì vi phạm tích lũy dần theo từng kỳ lương.
Trách nhiệm pháp lý của giám đốc về bảo hiểm xã hội phát sinh vì giám đốc đại diện người sử dụng lao động. Giám đốc phải bảo đảm doanh nghiệp đăng ký và đóng đủ bảo hiểm xã hội bắt buộc. Từ 10/9/2026, vi phạm được xử phạt theo Nghị định 283/2026/NĐ-CP, thay thế Nghị định 12/2022/NĐ-CP.
Nghị định 283/2026/NĐ-CP tách rõ “chậm đóng” và “trốn đóng”. Theo Điều 44, hành vi trốn đóng gồm hai nhóm. Nhóm một là không đăng ký hoặc đăng ký không đủ số người phải tham gia sau 60 ngày kể từ ngày hết thời hạn đăng ký. Nhóm hai là đăng ký tiền lương làm căn cứ đóng thấp hơn quy định, hoặc không đóng số đã đăng ký sau 60 ngày kể từ hạn đóng chậm nhất và đã được đôn đốc.
| Hành vi | Mức phạt với cá nhân | Mức phạt với tổ chức | Biện pháp khắc phục |
| Chậm đóng bảo hiểm xã hội bắt buộc (khoản 3 Điều 43) | 12%–15% số tiền chậm đóng, tối đa 75 triệu đồng | Gấp 2 lần, tối đa 150 triệu đồng | Đóng đủ số tiền và nộp thêm 0,03%/ngày |
| Trốn đóng theo số tiền, mức lương (khoản 2 Điều 44) | 18%–20% số tiền trốn đóng, tối đa 75 triệu đồng | Gấp 2 lần, tối đa 150 triệu đồng | Đóng đủ số tiền trốn đóng và nộp thêm 0,03%/ngày |
| Trốn đóng theo số người (khoản 1 Điều 44) | Theo số người lao động bị vi phạm, tối đa 75 triệu đồng | Gấp 2 lần, tối đa 150 triệu đồng | Lập hồ sơ đăng ký đủ người lao động |
Một lỗi phổ biến làm phát sinh trách nhiệm pháp lý của giám đốc là ký hợp đồng lao động ghi mức lương thấp, phần còn lại trả bằng phụ cấp không đóng bảo hiểm. Nếu khoản phụ cấp thuộc tiền lương làm căn cứ đóng theo khoản 1 Điều 31 Luật Bảo hiểm xã hội số 41/2024/QH15, doanh nghiệp có thể bị xác định trốn đóng theo mức lương.
Khi nào giám đốc bị truy cứu trách nhiệm hình sự?
Trách nhiệm pháp lý của giám đốc chuyển sang hình sự khi hành vi đạt ngưỡng của Bộ luật Hình sự. Ví dụ: trốn thuế từ 100 triệu đồng, trốn đóng bảo hiểm từ 50 triệu đồng sau khi đã bị xử phạt hành chính, hoặc làm giả sổ sách gây thiệt hại từ 100 triệu đồng. Doanh nghiệp (pháp nhân thương mại) cũng có thể bị xử lý hình sự song song.
| Tội danh | Ngưỡng bắt đầu truy cứu với cá nhân | Hình phạt khung cơ bản với cá nhân | Pháp nhân thương mại |
| Trốn thuế (Điều 200) | Trốn thuế từ 100 triệu đồng; hoặc dưới 100 triệu đồng nhưng đã bị xử phạt hành chính về trốn thuế hoặc đã bị kết án về một số tội | Phạt tiền 100–500 triệu đồng hoặc phạt tù 3 tháng – 1 năm | Bị xử lý từ 200 triệu đồng tiền thuế trốn; phạt tiền đến 10 tỷ đồng ở khung cao nhất |
| In, phát hành, mua bán trái phép hóa đơn (Điều 203) | Hóa đơn đã ghi nội dung từ 10 số; hoặc thu lợi bất chính từ 30 triệu đồng | Phạt tiền 50–200 triệu đồng, cải tạo không giam giữ đến 3 năm hoặc phạt tù 6 tháng – 3 năm | Có quy định phạt tiền riêng |
| Trốn đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp (Điều 216) | Gian dối để không đóng từ 6 tháng, trốn đóng từ 50 triệu đồng hoặc cho từ 10 người lao động, đã bị xử phạt hành chính mà còn vi phạm | Phạt tiền 50–200 triệu đồng, cải tạo không giam giữ đến 1 năm hoặc phạt tù 3 tháng – 1 năm | Phạt tiền 200 triệu – 3 tỷ đồng |
| Vi phạm quy định về kế toán gây hậu quả nghiêm trọng (Điều 221) | Lợi dụng chức vụ giả mạo, khai man tài liệu kế toán, để ngoài sổ tài sản, lập hai hệ thống sổ, gây thiệt hại từ 100 triệu đồng | Cải tạo không giam giữ đến 3 năm hoặc phạt tù 1–5 năm | Không quy định trách nhiệm pháp nhân |
Hai khung nặng hơn của tội trốn thuế làm trách nhiệm pháp lý của giám đốc tăng mạnh. Trốn thuế từ 300 triệu đến dưới 1 tỷ đồng, hoặc phạm tội có tổ chức, lợi dụng chức vụ, bị phạt tiền 500 triệu đến 1,5 tỷ đồng hoặc phạt tù 1–3 năm. Trốn thuế từ 1 tỷ đồng trở lên bị phạt tiền 1,5 đến 4,5 tỷ đồng hoặc phạt tù 2–7 năm. Người phạm tội còn có thể bị cấm đảm nhiệm chức vụ từ 1 đến 5 năm.
Với tội vi phạm quy định về kế toán, khung hình phạt rất nặng: gây thiệt hại từ 1 tỷ đồng trở lên có thể bị phạt tù từ 10 đến 20 năm (khoản 3 Điều 221). Hành vi “lập hai hệ thống sổ” mà một số doanh nghiệp coi là “thông lệ” thực chất là yếu tố cấu thành tội phạm.
Ví dụ tính toán: một khoản thuế bị truy thu tác động thế nào?
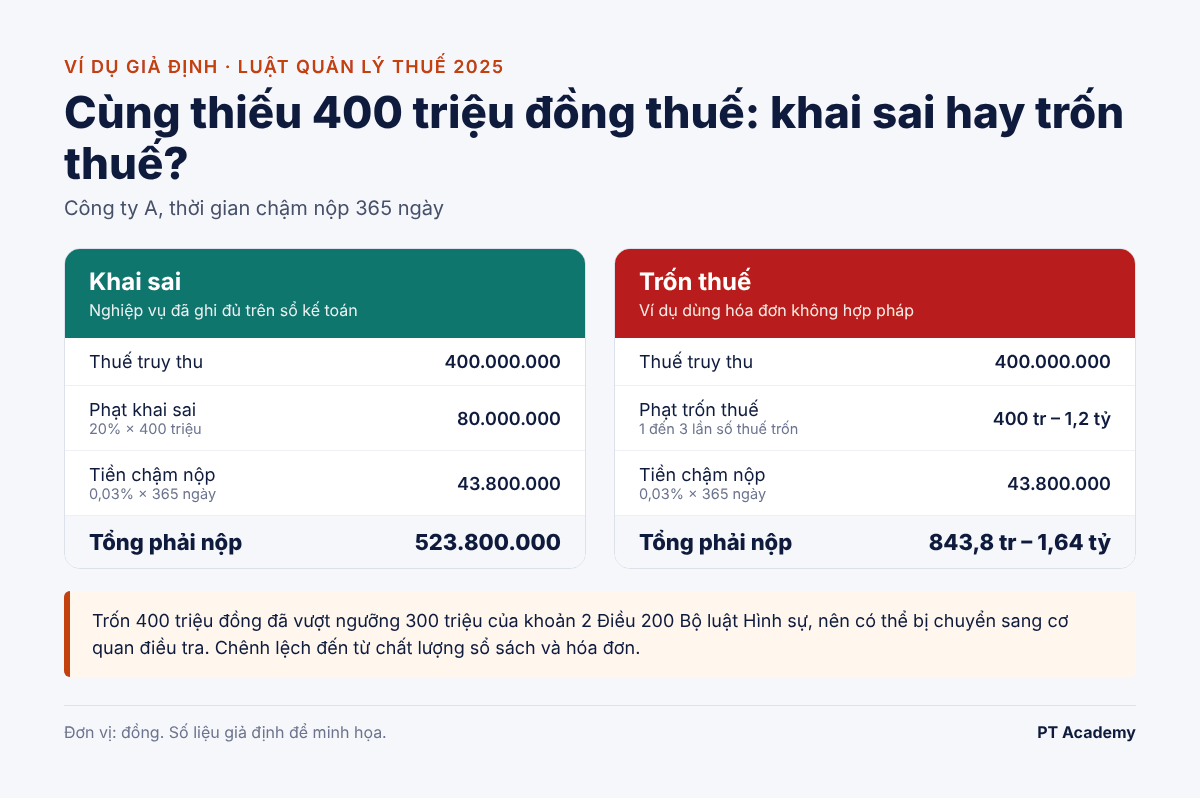
Ví dụ dưới đây dùng số liệu giả định để thấy trách nhiệm pháp lý của giám đốc thay đổi thế nào giữa “khai sai” và “trốn thuế”. Cùng một số thuế thiếu 400 triệu đồng, tổng chi phí có thể từ khoảng 524 triệu đồng đến hơn 1,6 tỷ đồng, chưa tính rủi ro hình sự.
Giả định: Công ty A có kết quả kiểm tra thuế ngày 01/10/2026. Cơ quan thuế xác định công ty thiếu 400.000.000 đồng thuế thu nhập doanh nghiệp. Thời gian chậm nộp tính là 365 ngày.
Trường hợp 1: khai sai, nghiệp vụ đã ghi đủ trên sổ kế toán (khoản 2 Điều 45 Luật Quản lý thuế 2025)
| Khoản mục | Cách tính | Số tiền (đồng) |
| Thuế truy thu | Số thuế thiếu | 400.000.000 |
| Tiền phạt khai sai | 20% × 400.000.000 | 80.000.000 |
| Tiền chậm nộp | 400.000.000 × 0,03% × 365 ngày | 43.800.000 |
| Tổng phải nộp | 523.800.000 |
Trường hợp 2: trốn thuế, ví dụ dùng hóa đơn không hợp pháp (điểm d khoản 4 Điều 45)
| Khoản mục | Cách tính | Số tiền (đồng) |
| Thuế truy thu | Số thuế trốn | 400.000.000 |
| Tiền phạt tối thiểu | 1 lần × 400.000.000 | 400.000.000 |
| Tiền phạt tối đa | 3 lần × 400.000.000 | 1.200.000.000 |
| Tiền chậm nộp | 400.000.000 × 0,03% × 365 ngày | 43.800.000 |
| Tổng phải nộp | Phạt 1 lần → 3 lần | 843.800.000 – 1.643.800.000 |
Điểm cần lưu ý thêm: số thuế trốn 400 triệu đồng đã vượt ngưỡng 300 triệu đồng của khoản 2 Điều 200 Bộ luật Hình sự. Nếu đủ yếu tố cấu thành, hồ sơ có thể được chuyển sang cơ quan điều tra. Khi đó, vụ việc không còn dừng ở xử phạt hành chính. Ngoài ra, giả sử Công ty A không nộp, khoản nợ quá hạn từ 120 ngày và công ty bị cưỡng chế. Khi đó, người đại diện theo pháp luật có thể bị tạm hoãn xuất cảnh vì nợ đã vượt 500 triệu đồng.
Bài học: chênh lệch giữa hai trường hợp đến từ chất lượng sổ sách và chứng từ, không chỉ đến từ số thuế. Đầu tư vào kiểm soát hóa đơn đầu vào là cách rẻ nhất để giảm trách nhiệm pháp lý của giám đốc.
Tình huống minh họa: giám đốc bị chặn xuất cảnh tại sân bay
Tình huống minh họa, không gắn với doanh nghiệp thật.
Tình huống này cho thấy trách nhiệm pháp lý của giám đốc có thể phát sinh chỉ vì không ai đọc thông báo của cơ quan thuế.
Anh B là giám đốc và người đại diện theo pháp luật của một công ty thương mại. Năm 2026, công ty gặp khó khăn dòng tiền. Khoản thuế giá trị gia tăng 620 triệu đồng đã quá hạn 150 ngày, công ty đã bị cơ quan thuế ban hành quyết định cưỡng chế.
Tháng 9/2026, cơ quan thuế gửi thông báo “sẽ áp dụng biện pháp tạm hoãn xuất cảnh” vào tài khoản giao dịch thuế điện tử của công ty. Kế toán nghỉ việc, không ai đăng nhập tài khoản. 30 ngày sau, thông báo tạm hoãn được chuyển sang cơ quan xuất nhập cảnh. Anh B chỉ biết khi làm thủ tục bay đi gặp khách hàng.
Cách xử lý đúng:
- Đăng nhập tài khoản giao dịch thuế điện tử, tải thông báo và xác định số nợ chính xác.
- Tính số tiền cần nộp để nợ còn dưới ngưỡng. Với nợ 620 triệu đồng, công ty phải nộp hơn 120 triệu đồng, ví dụ 125 triệu đồng, để số còn lại dưới 500 triệu đồng. Nên nhờ cơ quan thuế xác nhận số nợ, kể cả tiền chậm nộp, trước khi chuyển tiền.
- Nộp tiền và gửi bản chụp chứng từ qua hệ thống điện tử nếu thông tin chưa cập nhật.
- Theo dõi thông báo hủy tạm hoãn xuất cảnh. Theo điểm a.1 và điểm b khoản 5 Điều 28 Nghị định 252/2026/NĐ-CP, cơ quan thuế ban hành thông báo hủy ngay sau khi xác định nợ dưới ngưỡng.
- Đề nghị nộp dần phần nợ còn lại theo khoản 6 Điều 48 Luật Quản lý thuế 2025, thời gian không quá 12 tháng, khi có bảo lãnh theo quy định.
Bài học quản trị: Trách nhiệm pháp lý của giám đốc trong tình huống này không đến từ việc thiếu tiền tạm thời. Rủi ro nằm ở chỗ không ai được giao theo dõi thông báo thuế. Một quy định nội bộ đơn giản, như kiểm tra tài khoản thuế điện tử mỗi thứ Hai, có thể ngăn được tình huống này. Bài đại diện doanh nghiệp làm việc với cơ quan thuế hướng dẫn thêm cách chuẩn bị khi làm việc với cơ quan thuế.
Quy trình 7 bước giảm rủi ro pháp lý cho giám đốc
Quy trình dưới đây giúp kiểm soát trách nhiệm pháp lý của giám đốc một cách có hệ thống. Mỗi bước có đầu ra cụ thể, có thể giao cho một người phụ trách và kiểm tra định kỳ.
- Xác định tư cách pháp lý của mình. Kiểm tra Giấy chứng nhận đăng ký doanh nghiệp và Điều lệ: bạn có phải người đại diện theo pháp luật không, phạm vi quyền hạn đến đâu. Đầu ra: một trang tóm tắt quyền và nghĩa vụ.
- Rà soát nghĩa vụ trước khi nhận việc. Với giám đốc mới, yêu cầu rà soát nợ thuế, bảo hiểm xã hội và quyết toán thuế các năm chưa kiểm tra. Đầu ra: biên bản bàn giao có số liệu nợ.
- Thiết lập ma trận phân quyền. Ghi rõ ai đề xuất, ai kiểm tra, ai phê duyệt với từng loại chi, hợp đồng và hạn mức. Đầu ra: quy chế phân quyền được Hội đồng thành viên hoặc Hội đồng quản trị thông qua.
- Giao người theo dõi tài khoản thuế điện tử và bảo hiểm. Kiểm tra hằng tuần, báo cáo ngay khi có thông báo cưỡng chế, tạm hoãn xuất cảnh hoặc giải trình rủi ro hóa đơn. Đầu ra: nhật ký kiểm tra.
- Kiểm soát hóa đơn đầu vào. Tra cứu trạng thái nhà cung cấp trước khi ký hợp đồng lớn và trước khi thanh toán. Đầu ra: danh sách nhà cung cấp đã thẩm định.
- Đọc và chất vấn trước khi ký báo cáo tài chính, tờ khai quyết toán. Yêu cầu kế toán trưởng giải trình biến động lớn bằng văn bản. Đầu ra: tờ trình ký kèm báo cáo.
- Rà soát pháp lý định kỳ mỗi quý. Cập nhật văn bản mới, tự kiểm tra theo danh sách bên dưới và khai bổ sung kịp thời nếu phát hiện sai. Đầu ra: báo cáo rủi ro quý gửi Hội đồng thành viên hoặc Hội đồng quản trị.
Bước 7 tận dụng trực tiếp cơ chế miễn phạt tại điểm a khoản 2 Điều 44 Luật Quản lý thuế 2025. Tự phát hiện và khai bổ sung trước khi có quyết định kiểm tra luôn rẻ hơn bị phát hiện. Bạn có thể tham khảo thêm 7 cách quản trị rủi ro thuế để xây dựng quy trình này.
Những sai lầm thường gặp khiến giám đốc gánh rủi ro
Phần lớn rủi ro về trách nhiệm pháp lý của giám đốc đến từ thói quen quản lý, không phải từ ý định vi phạm.
Phần lớn trách nhiệm pháp lý của giám đốc phát sinh từ thói quen quản lý, không đến từ ý định vi phạm. Sáu sai lầm dưới đây xuất hiện thường xuyên ở doanh nghiệp vừa và nhỏ.
- “Đứng tên giùm” người đại diện theo pháp luật. Nhiều người nhận làm người đại diện cho chủ thật mà không tham gia điều hành. Khi doanh nghiệp nợ thuế, người đứng tên vẫn bị tạm hoãn xuất cảnh và có thể bị điều tra.
- Ký mà không đọc. Báo cáo tài chính, tờ khai quyết toán và hợp đồng được ký theo lô. Luật Kế toán quy định người ký chịu trách nhiệm về nội dung báo cáo.
- Coi hóa đơn là việc của kế toán. Quyết định chọn nhà cung cấp do giám đốc đưa ra. Hóa đơn không hợp pháp có thể biến doanh nghiệp thành đối tượng trốn thuế.
- Trả lương “hai phần”. Ghi lương thấp trong hợp đồng để giảm bảo hiểm xã hội có thể bị xác định là trốn đóng theo Nghị định 283/2026/NĐ-CP.
- Không bàn giao khi kế toán nghỉ việc. Tài khoản thuế điện tử, chữ ký số và hồ sơ gốc không được bàn giao. Thông báo quan trọng bị bỏ lỡ.
- Giữ người thân làm thủ quỹ, kế toán. Khoản 3 Điều 52 Luật Kế toán cấm điều này trong nhiều trường hợp. Đây cũng là điểm yếu kiểm soát nội bộ mà kiểm toán viên thường nêu.
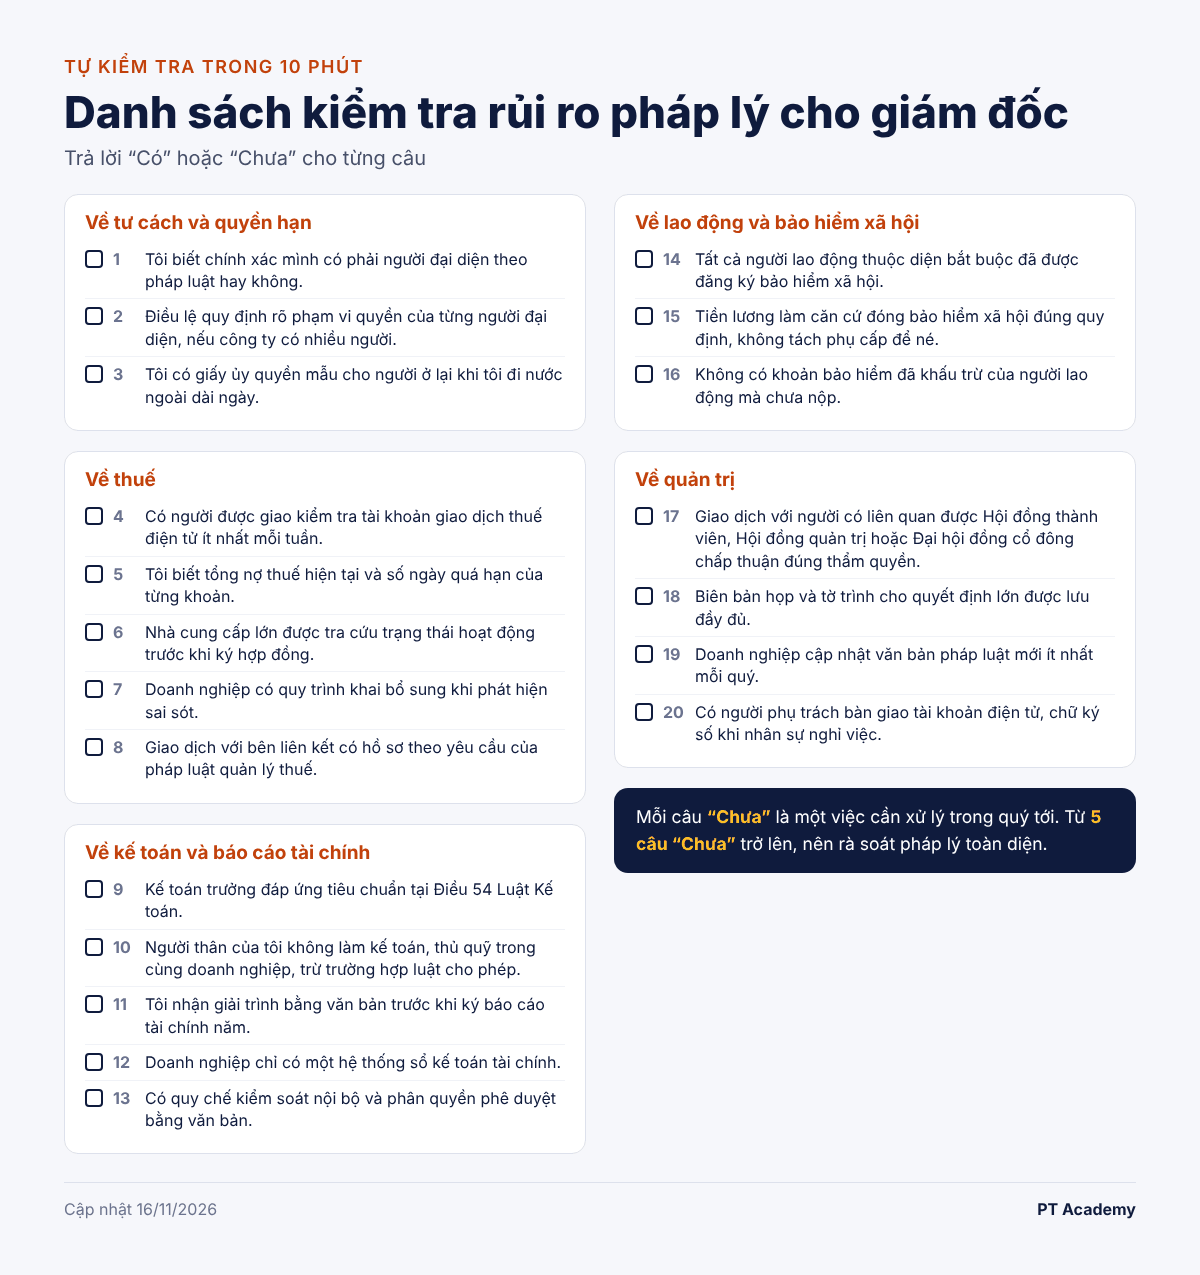
Danh sách kiểm tra trách nhiệm pháp lý của giám đốc
Danh sách này giúp bạn tự đánh giá trách nhiệm pháp lý của giám đốc trong doanh nghiệp mình. Hãy trả lời “Có” hoặc “Chưa” cho từng câu. Mỗi câu “Chưa” là một điểm cần xử lý trong quý tới. Từ 5 câu “Chưa” trở lên, doanh nghiệp nên rà soát pháp lý toàn diện.
Về tư cách và quyền hạn
- ☐ Tôi biết chính xác mình có phải người đại diện theo pháp luật hay không.
- ☐ Điều lệ quy định rõ phạm vi quyền của từng người đại diện, nếu công ty có nhiều người.
- ☐ Tôi có giấy ủy quyền mẫu cho người ở lại khi tôi đi nước ngoài dài ngày.
Về thuế
- ☐ Có người được giao kiểm tra tài khoản giao dịch thuế điện tử ít nhất mỗi tuần.
- ☐ Tôi biết tổng nợ thuế hiện tại và số ngày quá hạn của từng khoản.
- ☐ Nhà cung cấp lớn được tra cứu trạng thái hoạt động trước khi ký hợp đồng.
- ☐ Doanh nghiệp có quy trình khai bổ sung khi phát hiện sai sót.
- ☐ Giao dịch với bên liên kết có hồ sơ theo yêu cầu của pháp luật quản lý thuế.
Về kế toán và báo cáo tài chính
- ☐ Kế toán trưởng đáp ứng tiêu chuẩn tại Điều 54 Luật Kế toán.
- ☐ Người thân của tôi không làm kế toán, thủ quỹ trong cùng doanh nghiệp, trừ trường hợp luật cho phép.
- ☐ Tôi nhận giải trình bằng văn bản trước khi ký báo cáo tài chính năm.
- ☐ Doanh nghiệp chỉ có một hệ thống sổ kế toán tài chính.
- ☐ Có quy chế kiểm soát nội bộ và phân quyền phê duyệt bằng văn bản.
Về lao động và bảo hiểm xã hội
- ☐ Tất cả người lao động thuộc diện bắt buộc đã được đăng ký bảo hiểm xã hội.
- ☐ Tiền lương làm căn cứ đóng bảo hiểm xã hội đúng quy định, không tách phụ cấp để né.
- ☐ Không có khoản bảo hiểm đã khấu trừ của người lao động mà chưa nộp.
Về quản trị
- ☐ Giao dịch với người có liên quan được Hội đồng thành viên, Hội đồng quản trị hoặc Đại hội đồng cổ đông chấp thuận đúng thẩm quyền.
- ☐ Biên bản họp và tờ trình cho quyết định lớn được lưu đầy đủ.
- ☐ Doanh nghiệp cập nhật văn bản pháp luật mới ít nhất mỗi quý.
- ☐ Có người phụ trách bàn giao tài khoản điện tử, chữ ký số khi nhân sự nghỉ việc.
Cập nhật mới năm 2026 và những gì sắp thay đổi
Năm 2026 có nhiều thay đổi về trách nhiệm pháp lý của giám đốc, tập trung ở mảng thuế.
Năm 2026 là năm thay đổi lớn về khung pháp lý quản lý thuế, xử phạt lao động và kế toán. Giám đốc cần theo dõi thêm một số văn bản đang hoàn thiện, vì chúng có thể thay đổi trách nhiệm pháp lý của giám đốc trong năm 2027.
- Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP có hiệu lực từ 01/7/2026. Thông tư 89/2026/TT-BTC hướng dẫn chi tiết, bao gồm mẫu thông báo tạm hoãn xuất cảnh.
- Nghị định 125/2020/NĐ-CP về xử phạt thuế, hóa đơn vẫn còn hiệu lực. Khoản 4 Điều 74 Nghị định 252/2026/NĐ-CP khẳng định điều này. Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP và 310/2025/NĐ-CP) tiếp tục áp dụng cho đến khi có văn bản thay thế. Ngày 21/7/2026, Nghị định 291/2026/NĐ-CP tiếp tục sửa đổi, bổ sung chế tài về cung cấp thông tin phục vụ trao đổi thông tin thuế. Một nghị định xử phạt mới hướng dẫn Luật Quản lý thuế 2025 có thể được ban hành; PT Academy sẽ cập nhật bài khi có văn bản chính thức.
- Nghị định 283/2026/NĐ-CP có hiệu lực từ 10/9/2026, thay Nghị định 12/2022/NĐ-CP, tách riêng chế tài chậm đóng và trốn đóng bảo hiểm.
- Nghị định 132/2026/NĐ-CP sửa đổi Nghị định 41/2018/NĐ-CP về xử phạt trong lĩnh vực kế toán, bổ sung chế tài về phòng, chống rửa tiền trong dịch vụ kế toán và thay đổi thẩm quyền xử phạt.
- Bộ luật Hình sự (sửa đổi) vẫn là dự thảo. Dự án do Bộ Công an chủ trì và đã được Quốc hội thảo luận tại kỳ họp cuối năm 2026. Tại ngày 16/11/2026, PT Academy chưa xác nhận được việc thông qua. Các ngưỡng và khung hình phạt trong bài đang áp dụng theo Bộ luật Hình sự 2015 sửa đổi năm 2017 và 2025.
Góc nhìn chuyên gia: trách nhiệm pháp lý là bài toán hệ thống
Trách nhiệm pháp lý của giám đốc được kiểm soát tốt nhất khi giao thành việc cụ thể cho từng người.
Trách nhiệm pháp lý của giám đốc nên được quản trị như một rủi ro kinh doanh, có người phụ trách, có chỉ số và có báo cáo định kỳ. Cách tiếp cận “chữa cháy” khi có thông báo của cơ quan thuế luôn tốn kém hơn.
Từ góc độ quản trị, ba câu hỏi giúp giám đốc đánh giá nhanh mức độ an toàn. Thứ nhất, nếu kế toán trưởng nghỉ việc ngày mai, ai nắm được tài khoản thuế điện tử và hồ sơ gốc? Thứ hai, nếu cơ quan thuế kiểm tra ba năm gần nhất, khoản mục nào có khả năng bị loại chi phí? Thứ ba, quyết định lớn gần nhất của bạn có biên bản và tờ trình chứng minh đã cân nhắc rủi ro không?
Với giám đốc không xuất thân từ tài chính, cách hiệu quả nhất là học đủ để đặt câu hỏi đúng cho đội ngũ kế toán, thuế. Chương trình CEO – Giám đốc điều hành 2026 của PT Academy được thiết kế cho nhu cầu này. Bạn cũng có thể đọc vai trò và trách nhiệm của giám đốc điều hành để thấy bức tranh đầy đủ của vị trí CEO, và so sánh với trách nhiệm pháp lý của giám đốc tài chính.
Bạn đang giữ vai trò giám đốc hoặc người đại diện theo pháp luật? Khóa CEO – Giám đốc điều hành 2026 giúp bạn đọc báo cáo tài chính, kiểm soát rủi ro thuế và xây dựng hệ thống quản trị đủ để bảo vệ chính mình. Đăng ký tư vấn để nhận lộ trình phù hợp.
Câu hỏi thường gặp
- Trách nhiệm pháp lý của giám đốc có khác người đại diện theo pháp luật không? Có khác. Giám đốc chịu trách nhiệm điều hành theo Điều 63, 162, 165 Luật Doanh nghiệp. Người đại diện theo pháp luật chịu thêm trách nhiệm nhân danh doanh nghiệp, ký báo cáo tài chính và là đối tượng bị tạm hoãn xuất cảnh khi doanh nghiệp nợ thuế. Khi một người giữ cả hai vai trò, người đó chịu cả hai nhóm trách nhiệm.
- Doanh nghiệp nợ thuế bao nhiêu thì giám đốc bị tạm hoãn xuất cảnh? Từ 500 triệu đồng và quá hạn từ 120 ngày, khi doanh nghiệp đang bị cưỡng chế thuế. Căn cứ là điểm b khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, áp dụng từ 01/7/2026. Đối tượng là người đại diện theo pháp luật và chủ sở hữu hưởng lợi. Cơ quan thuế thông báo trước 30 ngày qua tài khoản giao dịch thuế điện tử.
- Nộp bớt nợ thuế có được hủy tạm hoãn xuất cảnh không? Có. Theo điểm a.1 khoản 5 Điều 28 Nghị định 252/2026/NĐ-CP, cơ quan thuế hủy tạm hoãn xuất cảnh ngay khi số nợ còn lại dưới 500 triệu đồng với doanh nghiệp. Doanh nghiệp không bắt buộc nộp hết nợ. Nếu hệ thống chưa cập nhật, gửi bản chụp chứng từ nộp tiền qua hệ thống điện tử của cơ quan thuế.
- Giám đốc thuê ngoài có phải chịu trách nhiệm về thuế của công ty không? Có, trong phạm vi quyền hạn được giao. Giám đốc thuê ngoài chịu trách nhiệm bồi thường theo Luật Doanh nghiệp nếu điều hành sai gây thiệt hại. Nếu không phải người đại diện theo pháp luật, giám đốc không thuộc diện tạm hoãn xuất cảnh do nợ thuế. Tuy nhiên, giám đốc vẫn có thể bị truy cứu hình sự nếu trực tiếp chỉ đạo hành vi trốn thuế.
- Trốn thuế bao nhiêu tiền thì bị xử lý hình sự? Từ 100 triệu đồng với cá nhân, theo khoản 1 Điều 200 Bộ luật Hình sự. Dưới 100 triệu đồng vẫn bị xử lý hình sự nếu đã bị xử phạt hành chính về trốn thuế hoặc đã bị kết án về một số tội nhất định. Pháp nhân thương mại bị xử lý từ 200 triệu đồng, hoặc từ 100 triệu đồng nếu đã từng bị xử phạt.
- Ký báo cáo tài chính sai thì giám đốc chịu trách nhiệm gì? Người ký phải chịu trách nhiệm về nội dung báo cáo theo điểm d khoản 2 Điều 29 Luật Kế toán. Tùy mức độ, giám đốc có thể bị xử phạt hành chính theo Nghị định 41/2018/NĐ-CP đã sửa đổi. Nếu cố ý khai man, giả mạo số liệu gây thiệt hại từ 100 triệu đồng, giám đốc có thể bị truy cứu theo Điều 221 Bộ luật Hình sự.
- Doanh nghiệp tự phát hiện khai sai thuế thì có bị phạt không? Không bị phạt hành chính nếu tự khai bổ sung và nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra. Căn cứ là điểm a khoản 2 Điều 44 Luật Quản lý thuế 2025. Doanh nghiệp vẫn phải nộp tiền chậm nộp 0,03%/ngày. Cơ chế này không áp dụng cho hành vi trốn thuế.
Kết luận
Trách nhiệm pháp lý của giám đốc năm 2026 rộng hơn và đến nhanh hơn trước. Luật Quản lý thuế 2025 nêu rõ chủ sở hữu hưởng lợi trong diện tạm hoãn xuất cảnh, hệ thống tự động công khai nợ thuế quá 90 ngày, và Nghị định 283/2026/NĐ-CP siết xử phạt trốn đóng bảo hiểm xã hội. Luật Kế toán và Luật Doanh nghiệp tiếp tục đặt trách nhiệm cá nhân lên người ký và người quyết định.
Tin tốt là phần lớn rủi ro có thể kiểm soát bằng quản trị: biết rõ tư cách pháp lý của mình, giao người theo dõi thông báo thuế, kiểm soát hóa đơn đầu vào, đọc kỹ trước khi ký và tự rà soát mỗi quý. Giám đốc hiểu luật không phải để làm thay kế toán hay luật sư. Giám đốc hiểu luật để đặt đúng câu hỏi và bảo vệ cả doanh nghiệp lẫn chính mình.
Bước tiếp theo: Nếu bạn muốn hệ thống hóa kiến thức tài chính, thuế và quản trị rủi ro cho vai trò điều hành, hãy tham khảo khóa CEO – Giám đốc điều hành 2026 của PT Academy. Nếu bạn cần cập nhật nhanh thay đổi về thuế cho đội ngũ, khóa Cập nhật chính sách thuế mới là lựa chọn phù hợp.
PRACTICAL TRANSFORMATION ACADEMY
🏨Địa chỉ: 244 Cống Quỳnh, Phường Bến Thành, TP.HCM
☎️ Hotline: 0907190426
🌐Website: www.ptacademy.edu.vn
📮 Facebook: https://www.facebook.com/ptacademy.edu/

