Tài sản sinh học là cây trồng hoặc vật nuôi sống do doanh nghiệp quản lý để khai thác lợi ích kinh tế, như bò sữa, lợn thịt, rừng keo hay lúa đang trồng. Theo IAS 41 – Nông nghiệp, tài sản sinh học được đo theo giá trị hợp lý trừ chi phí bán. Theo Thông tư 99/2025/TT-BTC, tài sản sinh học được theo dõi trên TK 215 và ghi nhận theo giá gốc, có lập dự phòng tổn thất.
Những điểm chính
- Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026) lần đầu đưa TK 215 – Tài sản sinh học vào chế độ kế toán doanh nghiệp Việt Nam, với ba tài khoản cấp 2: 2151, 2152, 2153.
- IAS 41 đo tài sản sinh học theo giá trị hợp lý trừ chi phí bán, chênh lệch ghi vào lãi lỗ. Thông tư 99 dùng giá gốc, chỉ thuyết minh giá trị hợp lý khi quan sát được.
- Cây lâu năm cho sản phẩm định kỳ (cao su, cà phê, chè) là “cây lâu năm cho sản phẩm” (bearer plant), thuộc IAS 16 theo IFRS và là TSCĐ hữu hình (TK 211) theo Thông tư 99. Sản phẩm đang lớn trên cây mới là tài sản sinh học.
- Nông sản tại thời điểm thu hoạch chuyển thành hàng tồn kho.
- Khoảng cách lớn nhất giữa VAS và IFRS là cơ sở đo lường. Doanh nghiệp nông nghiệp chuyển đổi IFRS cần chuẩn bị dữ liệu giá thị trường và mô hình định giá ngay từ bây giờ.
Tài sản sinh học là gì theo IAS 41 và Thông tư 99?
Tài sản sinh học là động vật hoặc thực vật sống, theo định nghĩa của IAS 41 – Nông nghiệp do IASB ban hành. Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính định nghĩa tương tự: tài sản sinh học là các cây trồng hoặc vật nuôi sống gắn với sự quản lý của doanh nghiệp. Điểm chung là tài sản phải “sống” và trải qua quá trình biến đổi sinh học.
Quá trình biến đổi sinh học gồm sinh trưởng, thoái hóa, sinh sản và tạo ra sản phẩm. Một con bò sữa lớn lên, cho sữa, sinh bê con, rồi già đi. Mỗi giai đoạn đó làm thay đổi giá trị của tài sản sinh học. Đây là lý do tài sản sinh học cần một chuẩn mực riêng, khác với máy móc hay hàng hóa.
IAS 41 phân biệt ba khái niệm hay bị nhầm lẫn:
- Tài sản sinh học (biological asset): con vật hoặc cây trồng còn sống, ví dụ con bò sữa.
- Sản phẩm nông nghiệp (agricultural produce): sản phẩm thu hoạch từ tài sản sinh học, ví dụ sữa tươi vừa vắt.
- Sản phẩm sau thu hoạch: sản phẩm qua chế biến, ví dụ phô mai. Phần này thuộc IAS 2 – Hàng tồn kho, không thuộc IAS 41.
Hoạt động nông nghiệp là việc doanh nghiệp quản lý quá trình biến đổi sinh học và thu hoạch tài sản sinh học để bán hoặc chuyển thành sản phẩm. Chữ “quản lý” rất quan trọng. Đánh bắt cá ngoài biển khơi hay khai thác rừng tự nhiên không có sự quản lý quá trình sinh trưởng, nên không phải hoạt động nông nghiệp theo IAS 41.
Bài viết này là bài thứ hai trong chuỗi chuẩn mực IFRS chuyên sâu của PT Academy. Nếu bạn cần bức tranh chung, hãy đọc trước bài những chuẩn mực IFRS quan trọng nhất.
Ví dụ tài sản sinh học, sản phẩm nông nghiệp và sản phẩm sau thu hoạch
| Tài sản sinh học | Sản phẩm nông nghiệp (tại thời điểm thu hoạch) | Sản phẩm sau thu hoạch (IAS 2) |
| Bò sữa | Sữa tươi | Sữa tiệt trùng, phô mai |
| Lợn nuôi lấy thịt | Lợn hơi xuất chuồng, thân thịt | Xúc xích, thịt nguội |
| Gà đẻ trứng | Trứng | Trứng đóng hộp, bột trứng |
| Cừu | Lông cừu | Sợi len, thảm |
| Rừng keo, bạch đàn trồng | Cây gỗ đã chặt hạ | Gỗ xẻ, dăm gỗ |
| Cá tra trong ao nuôi | Cá tra thu hoạch | Phi lê cá đông lạnh |
| Lúa đang trồng | Thóc | Gạo xát |
| Cà phê nhân trên cây (cây cà phê là bearer plant) | Quả cà phê tươi | Cà phê nhân xô, cà phê rang |
| Mủ chưa khai thác trên cây cao su (cây là bearer plant) | Mủ cao su tươi | Cao su tờ, cao su khối |
Phạm vi của IAS 41: khoản mục nào thuộc, khoản mục nào không?
IAS 41 áp dụng cho tài sản sinh học, nông sản tại thời điểm thu hoạch và trợ cấp chính phủ liên quan đến tài sản sinh học đo theo giá trị hợp lý. Chuẩn mực không áp dụng cho đất nông nghiệp, cây lâu năm cho sản phẩm, tài sản vô hình liên quan và sản phẩm sau thu hoạch. Ranh giới phạm vi quyết định cách đo lường, nên cần xác định đúng ngay từ đầu.
Phạm vi IAS 41 và chuẩn mực áp dụng cho các khoản mục liên quan
| Khoản mục | Chuẩn mực áp dụng theo IFRS | Ghi chú |
| Vật nuôi, cây trồng sống không phải bearer plant | IAS 41 | Đo theo giá trị hợp lý trừ chi phí bán |
| Nông sản tại thời điểm thu hoạch | IAS 41 | Sau thu hoạch chuyển sang IAS 2 |
| Đất dùng cho nông nghiệp | IAS 16 hoặc IAS 40 | Đo riêng, tách khỏi cây trồng trên đất |
| Cây lâu năm cho sản phẩm (bearer plants) | IAS 16 | Giống TSCĐ tự xây dựng; quả trên cây vẫn thuộc IAS 41 |
| Quyền sử dụng tài sản thuê đất nông nghiệp | IFRS 16 | Không thuộc IAS 41 |
| Tài sản vô hình liên quan (giấy phép, hạn ngạch) | IAS 38 | |
| Sản phẩm sau chế biến | IAS 2 | Giá gốc là giá trị hợp lý trừ chi phí bán tại thời điểm thu hoạch |
| Trợ cấp chính phủ cho bearer plants | IAS 20 | Không theo cách ghi nhận của IAS 41 |
Một điểm cần lưu ý: chó canh gác, ngựa kéo hay voi trong vườn thú không tham gia hoạt động nông nghiệp. Các con vật này không phải tài sản sinh học theo IAS 41 mà là tài sản cố định theo IAS 16. Thông tư 99 cũng xử lý tương tự, đưa súc vật làm việc vào TK 211.
Cây lâu năm cho sản phẩm (bearer plant) được kế toán ra sao?
Cây lâu năm cho sản phẩm là cây sống dùng để sản xuất hoặc cung cấp nông sản, dự kiến cho sản phẩm qua nhiều kỳ, và khả năng bán cây như nông sản là rất thấp, trừ khi bán thanh lý phụ phẩm. Từ năm 2016, sau sửa đổi “Agriculture: Bearer Plants” năm 2014, cây lâu năm cho sản phẩm thuộc IAS 16, không còn là tài sản sinh học theo IAS 41.
Lý do IASB sửa đổi: cây cao su hay cây cọ dầu sau khi trưởng thành hoạt động giống một “nhà máy” sản xuất ra mủ hoặc quả. Đo cây theo giá trị hợp lý mỗi kỳ tạo ra biến động lớn mà nhà đầu tư không thấy hữu ích. Vì vậy, cây được đo như TSCĐ tự xây dựng: tích lũy chi phí đến khi trưởng thành, sau đó khấu hao.
Tuy nhiên, sản phẩm đang lớn trên cây (quả cà phê, mủ cao su chưa khai thác, búp chè) vẫn là tài sản sinh học theo IAS 41. Doanh nghiệp phải đo phần sản phẩm này theo giá trị hợp lý trừ chi phí bán tại mỗi ngày báo cáo.
Không phải cây lâu năm nào cũng là bearer plant. Cây trồng để lấy gỗ (keo, bạch đàn, thông) không phải bearer plant vì cây được thu hoạch như nông sản. Cây vừa cho quả vừa có thể bán lấy gỗ với giá trị đáng kể cũng không phải bearer plant. Những cây này vẫn là tài sản sinh học theo IAS 41.
Thông tư 99 có cách tiếp cận gần với IFRS ở điểm này. Theo phân tích của các tổ chức hướng dẫn nghiệp vụ, cây lâu năm cho sản phẩm định kỳ như chè, cà phê, cao su, cây ăn quả “thường đáp ứng định nghĩa TSCĐ” và được ghi nhận trên TK 211. Còn cây lấy gỗ và cây trồng theo mùa vụ đi vào TK 2153.
TK 215 theo Thông tư 99 được tổ chức như thế nào?
TK 215 – Tài sản sinh học là tài khoản mới của Thông tư 99/2025/TT-BTC, được hướng dẫn tại Phụ lục II về hệ thống tài khoản kế toán. TK 215 có ba tài khoản cấp 2, phân loại tài sản sinh học theo cách thu hoạch sản phẩm. Kèm theo là TK 2295 để lập dự phòng tổn thất tài sản sinh học.
Kết cấu TK 215 theo Thông tư 99/2025/TT-BTC
| Tài khoản | Tên tài khoản | Ví dụ | Trình bày |
| 2151 | Súc vật nuôi cho sản phẩm định kỳ | Bò sữa, gà đẻ trứng, cừu lấy lông, heo nái | Tài sản dài hạn |
| 21511 | – Chưa đạt đến giai đoạn trưởng thành | Bê cái hậu bị, gà hậu bị | |
| 21512 | – Đạt đến giai đoạn trưởng thành (chi tiết 215121 Nguyên giá; 215122 Giá trị khấu hao lũy kế) | Bò đang cho sữa | |
| 2152 | Súc vật nuôi lấy sản phẩm một lần | Lợn thịt, bò thịt, gà thịt, cá nuôi | Ngắn hạn nếu thu hoạch trong 12 tháng hoặc một chu kỳ kinh doanh; còn lại dài hạn |
| 2153 | Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần | Lúa, ngô, rau màu, rừng keo, bạch đàn | Như trên |
| 2295 | Dự phòng tổn thất tài sản sinh học | Ghi giảm tài sản sinh học |
Doanh nghiệp được mở thêm tài khoản chi tiết theo yêu cầu quản lý, ví dụ chi tiết theo đàn, theo lô rừng, theo vụ.
Giá gốc theo Thông tư 99 gồm những gì?
Giá gốc tài sản sinh học theo Thông tư 99 gồm giá mua (nếu mua) và các chi phí chăm sóc, nuôi dưỡng phát sinh cho đến khi tài sản đạt trạng thái trưởng thành hoặc sẵn sàng cho sản phẩm. Chi phí không tạo ra lợi ích kinh tế trong tương lai được ghi vào chi phí sản xuất kinh doanh trong kỳ. Chi phí dùng chung cho nhiều loại tài sản sinh học được phân bổ theo tiêu thức nhất quán và phải thuyết minh.
Với súc vật cho sản phẩm định kỳ đã trưởng thành (TK 21512), doanh nghiệp trích khấu hao tương tự TSCĐ. Đây là điểm mới so với Thông tư 200/2014/TT-BTC, khi bò sữa thường được ghi nhận như TSCĐ hữu hình hoặc chi phí sản xuất kinh doanh dở dang tùy cách hiểu của từng doanh nghiệp.
Các bút toán chính với TK 215
- Mua con giống, cây giống hoặc tập hợp chi phí chăm sóc: Nợ TK 215 (2151, 2152, 2153); Nợ TK 133 (nếu được khấu trừ); Có TK 111, 112, 331, 334, 338.
- Súc vật chuyển sang giai đoạn trưởng thành: Nợ TK 21512; Có TK 21511.
- Trích khấu hao súc vật cho sản phẩm định kỳ: Nợ TK 154 (hoặc tài khoản tài sản sinh học mới hình thành, nếu khấu hao phân bổ cho đàn con); Có TK 215122.
- Thu hoạch sản phẩm đưa vào chế biến: Nợ TK 152, 154; Có TK 215 (chi tiết).
- Bán tài sản sinh học không qua chế biến: Nợ TK 632; Có TK 215. Đồng thời: Nợ TK 111, 112, 131; Có TK 511; Có TK 3331 (nếu có).
- Trích lập dự phòng tổn thất: Nợ TK 632 (hoặc tài khoản chi phí phù hợp theo hướng dẫn); Có TK 2295.
Phần tổng quan về các tài khoản mới, trong đó có TK 215, đã được PT Academy trình bày trong bài Thông tư 99: 6 nhóm tài khoản thay đổi lớn nhất. Bài hiện tại đi sâu vào đo lường và so sánh với IAS 41.
IAS 41 đo lường theo giá trị hợp lý trừ chi phí bán ra sao?
IAS 41 yêu cầu đo tài sản sinh học theo giá trị hợp lý trừ chi phí bán, cả khi ghi nhận ban đầu và tại mỗi ngày kết thúc kỳ báo cáo (đoạn 12). Nông sản thu hoạch từ tài sản sinh học được đo theo giá trị hợp lý trừ chi phí bán tại thời điểm thu hoạch (đoạn 13). Con số này trở thành giá gốc của hàng tồn kho theo IAS 2.
Điều kiện ghi nhận theo IAS 41
Doanh nghiệp ghi nhận tài sản sinh học khi thỏa mãn ba điều kiện (đoạn 10):
- Doanh nghiệp kiểm soát tài sản do kết quả của sự kiện trong quá khứ, ví dụ có quyền sở hữu hợp pháp đàn bò, có hồ sơ đánh dấu khi mua hoặc sinh ra.
- Có khả năng chắc chắn thu được lợi ích kinh tế tương lai từ tài sản.
- Giá trị hợp lý hoặc giá gốc của tài sản được đo lường đáng tin cậy.
Giá trị hợp lý và chi phí bán
Giá trị hợp lý được xác định theo IFRS 13 – Đo lường giá trị hợp lý. Đó là giá thoát trên thị trường chính, theo giả định của bên tham gia thị trường. Chi tiết về khung đo lường này có trong bài IFRS 13 – đo lường giá trị hợp lý.
Chi phí bán là chi phí tăng thêm trực tiếp cho việc bán tài sản, không gồm chi phí tài chính và thuế thu nhập. Theo IFRS Foundation, chi phí bán gồm hoa hồng, các khoản phí, thuế và lệ phí chuyển nhượng. Chi phí vận chuyển tài sản tới thị trường không phải chi phí bán; chi phí này đã được trừ khi xác định giá trị hợp lý theo IFRS 13.
Khi định giá tài sản sinh học, doanh nghiệp có thể nhóm tài sản theo thuộc tính như tuổi hoặc chất lượng (ví dụ phân nhóm đàn lợn theo trọng lượng). Nếu tài sản sinh học gắn với đất (rừng trồng trên đất), doanh nghiệp có thể định giá tổng thể rồi trừ giá trị hợp lý của đất và hạ tầng để tìm giá trị của tài sản sinh học.
Từ ngày 01/01/2022, sửa đổi IAS 41 về thuế trong đo lường giá trị hợp lý bỏ yêu cầu loại trừ dòng tiền thuế khi dùng kỹ thuật hiện giá. Thay đổi này giúp IAS 41 nhất quán với IFRS 13.
Lãi lỗ phát sinh
Lãi hoặc lỗ khi ghi nhận ban đầu tài sản sinh học và khi giá trị hợp lý trừ chi phí bán thay đổi được ghi vào lãi lỗ trong kỳ (đoạn 26). Lỗ có thể phát sinh ngay khi ghi nhận ban đầu, vì chi phí bán được trừ ra. Lãi có thể phát sinh ngay khi một con bê được sinh ra.
Lãi lỗ khi ghi nhận ban đầu nông sản tại thời điểm thu hoạch cũng ghi vào lãi lỗ (đoạn 28).
Khi không đo được giá trị hợp lý đáng tin cậy
IAS 41 có giả định mặc định: giá trị hợp lý của tài sản sinh học đo được đáng tin cậy (đoạn 30). Giả định này chỉ bị bác bỏ khi ghi nhận ban đầu, với tài sản sinh học không có giá niêm yết và các phương pháp định giá khác rõ ràng không đáng tin cậy. Khi đó tài sản được đo theo giá gốc trừ khấu hao lũy kế và lỗ suy giảm.
Khi giá trị hợp lý trở nên đo được đáng tin cậy, doanh nghiệp phải chuyển sang giá trị hợp lý trừ chi phí bán. Doanh nghiệp đã đo một tài sản theo giá trị hợp lý thì tiếp tục đo theo giá trị hợp lý đến khi thanh lý.
Quy trình 6 bước đo lường theo IAS 41
Quy trình đo lường tài sản sinh học theo IAS 41 bắt đầu từ việc phân loại đúng phạm vi và kết thúc bằng thuyết minh đối chiếu biến động. Quy trình 6 bước dưới đây phù hợp với trang trại chăn nuôi, công ty trồng rừng và doanh nghiệp nông nghiệp công nghệ cao.
- Lập danh mục và phân loại. Tách tài sản sinh học khỏi bearer plants, đất, súc vật làm việc. Đối chiếu với TK 2151, 2152, 2153 theo Thông tư 99 để dùng chung dữ liệu.
- Nhóm tài sản theo thuộc tính định giá. Nhóm theo loài, tuổi, trọng lượng, giai đoạn sinh trưởng, chất lượng. Ví dụ: lợn dưới 30 kg, 30–70 kg, trên 70 kg.
- Xác định thị trường chính và giá. Thu thập giá giao dịch tại thị trường doanh nghiệp thường bán (lợn hơi tại trại, giá gỗ keo tại bãi). Ưu tiên giá quan sát được.
- Chọn kỹ thuật định giá khi thiếu giá thị trường. Với rừng trồng chưa đến tuổi khai thác, dùng hiện giá dòng tiền dự kiến khi khai thác trừ chi phí chăm sóc còn lại. Với cây giống vừa trồng hoặc vật nuôi mới mua, đoạn 24 IAS 41 cho phép giá gốc xấp xỉ giá trị hợp lý khi biến đổi sinh học còn rất ít.
- Trừ chi phí bán và tính lãi lỗ. Trừ hoa hồng, phí giao dịch. So với số dư đầu kỳ để tính lãi lỗ do thay đổi giá trị hợp lý.
- Lập thuyết minh. Mô tả từng nhóm tài sản sinh học, lập bảng đối chiếu biến động, nêu kỹ thuật và giả định định giá theo IFRS 13.
Nếu doanh nghiệp đang lên kế hoạch chuyển đổi, 6 bước này nên nằm trong dự án tổng thể như hướng dẫn trong bài lộ trình chuyển đổi IFRS 2026.
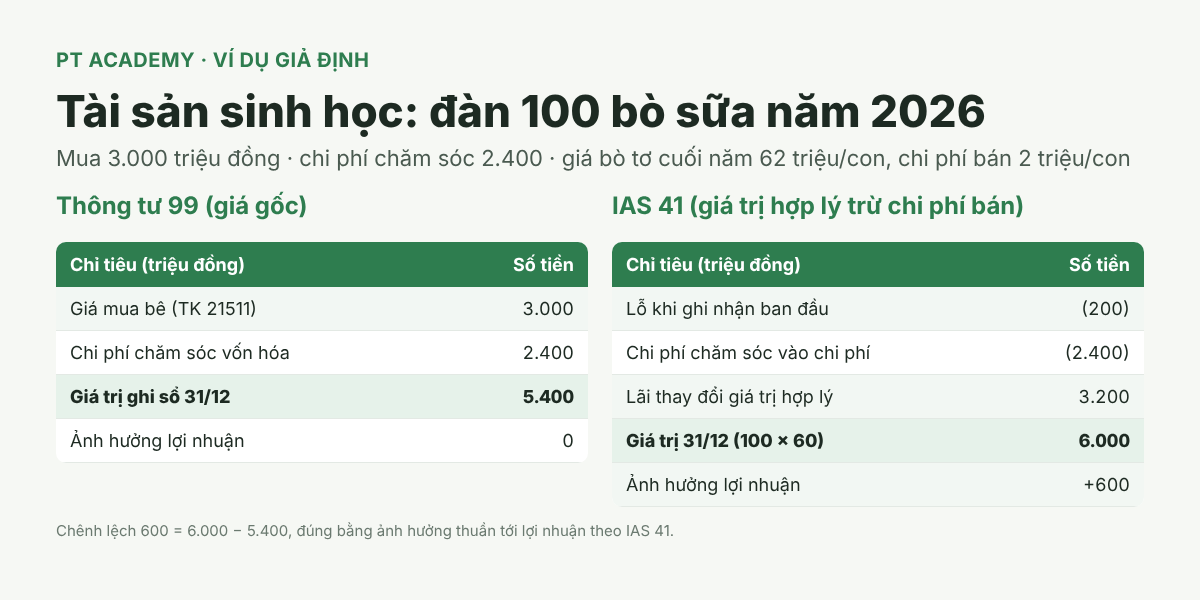
Ví dụ tính toán: đàn bò sữa theo Thông tư 99 và theo IAS 41
Ví dụ dưới đây so sánh số liệu tài sản sinh học của cùng một đàn bò theo hai khung kế toán. Số liệu là giả định, được làm tròn để dễ theo dõi.
Giả định. Công ty Sữa E mua 100 con bê cái giống ngày 01/01/2026, giá 30 triệu đồng/con, tổng 3.000 triệu đồng. Chi phí thức ăn, thú y, nhân công chăm sóc năm 2026 là 2.400 triệu đồng. Ngày 31/12/2026, đàn bê thành bò tơ chưa cho sữa (chưa trưởng thành). Không có con nào chết.
Thông tin thị trường tại 31/12/2026: giá bò tơ cùng giống, cùng độ tuổi tại thị trường chính là 62 triệu đồng/con. Chi phí bán (hoa hồng môi giới, phí kiểm dịch) là 2 triệu đồng/con. Tại ngày mua, chi phí bán cũng là 2 triệu đồng/con.
Theo Thông tư 99 (giá gốc).
| Chỉ tiêu (triệu đồng) | Số tiền |
| Giá mua bê (Nợ TK 21511) | 3.000 |
| Chi phí chăm sóc đến 31/12/2026 vốn hóa (Nợ TK 21511) | 2.400 |
| Giá trị ghi sổ tài sản sinh học 31/12/2026 | 5.400 |
| Giá trị thuần có thể thực hiện được (100 × (62 − 2)) | 6.000 |
| Dự phòng tổn thất (TK 2295) | Không cần lập |
| Ảnh hưởng tới lợi nhuận năm 2026 | 0 |
Theo IAS 41 (giá trị hợp lý trừ chi phí bán).
| Chỉ tiêu (triệu đồng) | Số tiền |
| Ghi nhận ban đầu: giá trị hợp lý 3.000 trừ chi phí bán 200 | 2.800 |
| Lỗ khi ghi nhận ban đầu (3.000 − 2.800) | (200) |
| Chi phí chăm sóc năm 2026 ghi vào chi phí | (2.400) |
| Giá trị hợp lý trừ chi phí bán 31/12/2026 (100 × 60) | 6.000 |
| Lãi do thay đổi giá trị hợp lý trừ chi phí bán (6.000 − 2.800) | 3.200 |
| Ảnh hưởng thuần tới lợi nhuận năm 2026 (−200 − 2.400 + 3.200) | 600 |
Theo IAS 41, tài sản sinh học là 6.000, cao hơn 600 so với giá gốc 5.400 theo Thông tư 99. Chênh lệch 600 đúng bằng ảnh hưởng thuần tới lợi nhuận năm 2026 theo IAS 41. Nếu thuế suất thuế thu nhập doanh nghiệp là 20%, doanh nghiệp lập báo cáo IFRS ghi nhận thuế thu nhập hoãn lại phải trả 120 triệu đồng.
Theo IAS 41, lợi nhuận phản ánh giá trị tạo ra khi đàn bò lớn lên, ngay cả khi chưa bán. Theo Thông tư 99, giá trị này chỉ hiện ra khi bán bò hoặc bán sữa. Giám đốc tài chính cần giải thích khác biệt này cho ngân hàng và nhà đầu tư khi doanh nghiệp công bố hai bộ báo cáo.
Ví dụ thứ hai: rừng keo trồng theo IAS 41
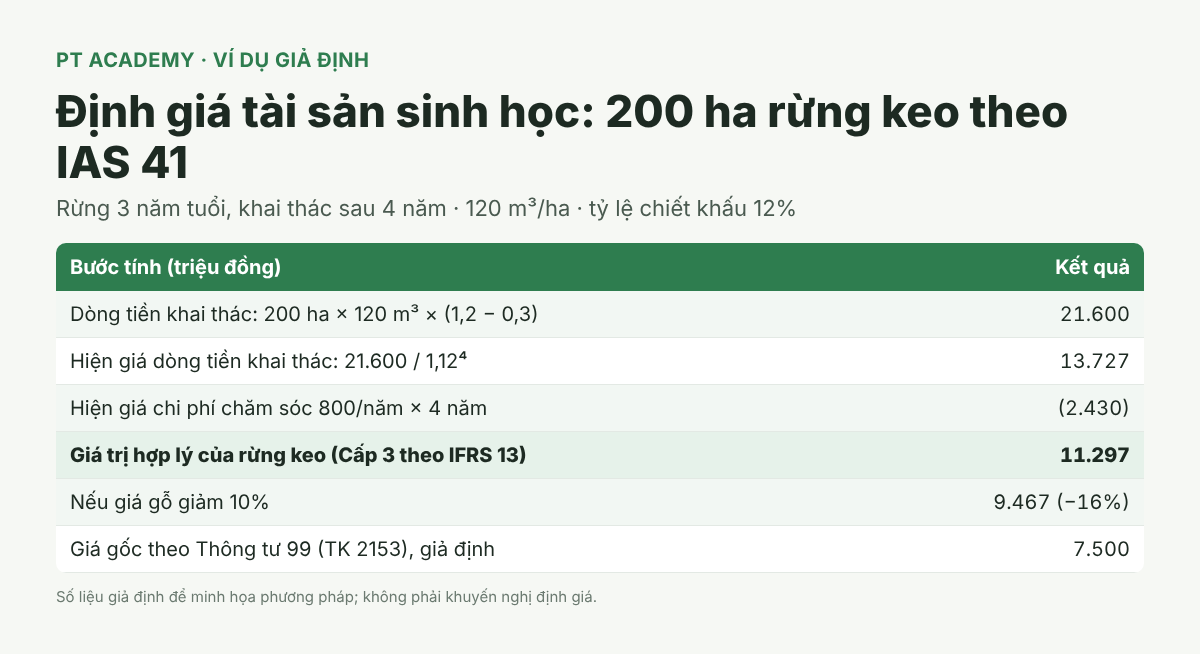
Rừng trồng là tài sản sinh học điển hình ở Việt Nam và cũng là trường hợp khó định giá nhất. Ví dụ giả định sau minh họa cách dùng cách tiếp cận thu nhập.
Giả định. Công ty Lâm nghiệp F có 200 ha rừng keo 3 năm tuổi, dự kiến khai thác năm thứ 7 (sau 4 năm nữa). Sản lượng dự kiến 120 m³/ha. Giá gỗ keo nguyên liệu tại bãi tập kết hiện nay 1,2 triệu đồng/m³. Chi phí khai thác và vận chuyển ra bãi 0,3 triệu đồng/m³. Chi phí chăm sóc, bảo vệ còn lại 4 triệu đồng/ha/năm. Tỷ lệ chiết khấu thị trường (trước thuế) 12%.
Tính toán (triệu đồng).
- Dòng tiền thuần khi khai thác năm thứ 4: 200 × 120 × (1,2 − 0,3) = 21.600.
- Hiện giá dòng tiền khai thác: 21.600 / 1,12⁴ ≈ 13.727.
- Chi phí chăm sóc mỗi năm: 200 × 4 = 800. Hiện giá 4 năm (hệ số niên kim 3,037) ≈ 2.430.
- Giá trị hợp lý của cây keo (chưa gồm đất) ≈ 13.727 − 2.430 = 297.
- Trừ thêm phần đóng góp của đất và hạ tầng nếu giá giả định đã gồm tiền thuê đất. Trong ví dụ này, công ty thuê đất trả tiền hằng năm và chi phí thuê nằm trong chi phí chăm sóc, nên không trừ thêm.
Phép đo này dùng dữ liệu không quan sát được (sản lượng dự kiến, tỷ lệ chiết khấu), nên thuộc Cấp 3 theo IFRS 13. Doanh nghiệp phải thuyết minh phân tích độ nhạy. Ví dụ, nếu giá gỗ giảm 10% (còn 1,08 triệu đồng/m³), dòng tiền khai thác còn 18.720 và giá trị hợp lý còn khoảng 9.467, giảm khoảng 16%.
Theo Thông tư 99, cùng khu rừng này được ghi nhận trên TK 2153 theo tổng chi phí trồng và chăm sóc 3 năm đã bỏ ra. Nếu chi phí đó là 7.500 triệu đồng, chênh lệch so với IAS 41 khoảng 3.800 triệu đồng.
So sánh tài sản sinh học theo Thông tư 99 và IAS 41
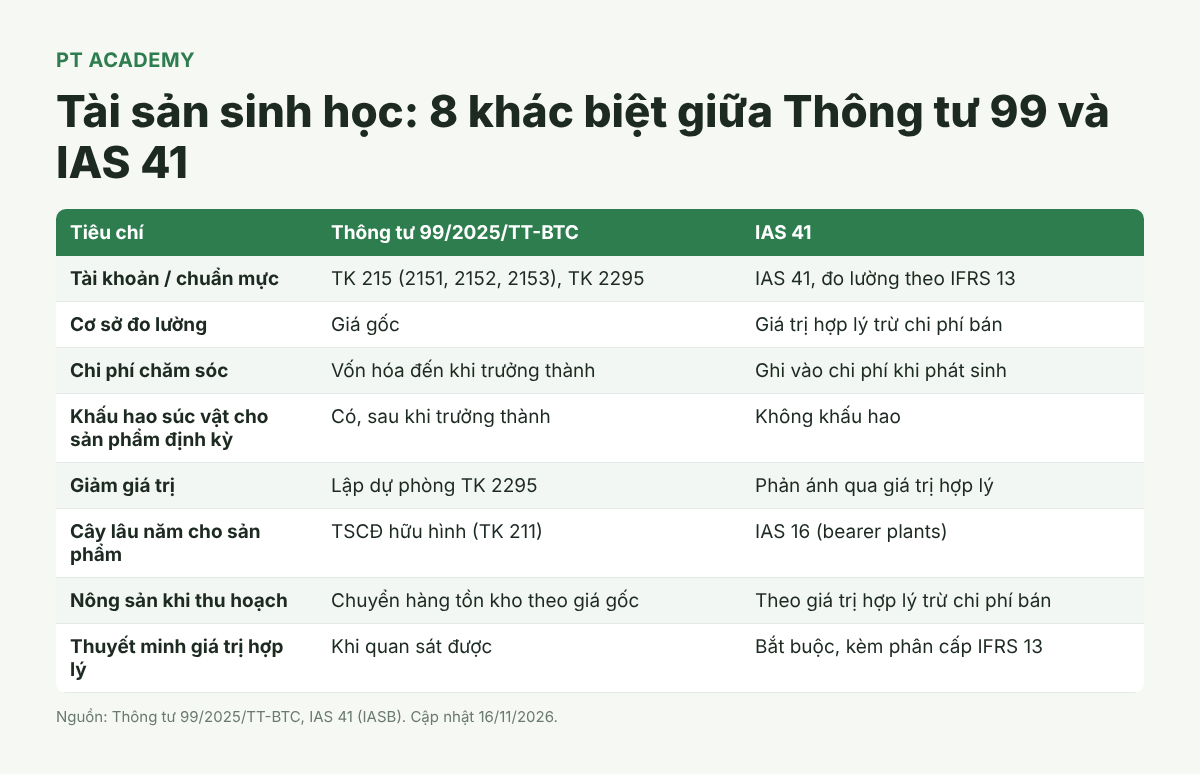
Khác biệt lớn nhất giữa Thông tư 99 và IAS 41 về tài sản sinh học là cơ sở đo lường: giá gốc so với giá trị hợp lý trừ chi phí bán. Các khác biệt còn lại đều bắt nguồn từ điểm này. Bảng dưới tổng hợp 8 tiêu chí.
So sánh kế toán tài sản sinh học theo Thông tư 99/2025/TT-BTC và IAS 41
| Tiêu chí | Thông tư 99/2025/TT-BTC | IAS 41 |
| Tài khoản/chuẩn mực | TK 215 (2151, 2152, 2153) và TK 2295 | IAS 41, đo lường theo IFRS 13 |
| Cơ sở đo lường | Giá gốc | Giá trị hợp lý trừ chi phí bán |
| Chi phí chăm sóc sau ghi nhận | Vốn hóa đến khi trưởng thành, sau đó vào chi phí | Ghi vào chi phí khi phát sinh (giá trị tăng phản ánh qua thay đổi giá trị hợp lý) |
| Khấu hao súc vật cho sản phẩm định kỳ | Có, sau khi trưởng thành | Không khấu hao |
| Giảm giá trị | Lập dự phòng tổn thất khi giá trị thuần có thể thực hiện được thấp hơn giá trị ghi sổ | Tự phản ánh qua giá trị hợp lý |
| Cây lâu năm cho sản phẩm | TSCĐ hữu hình (TK 211) | IAS 16 (bearer plants) |
| Nông sản khi thu hoạch | Chuyển sang hàng tồn kho theo giá gốc tích lũy | Chuyển sang hàng tồn kho theo giá trị hợp lý trừ chi phí bán |
| Thuyết minh giá trị hợp lý | Khi quan sát được | Bắt buộc, kèm phân cấp IFRS 13 |
Khác biệt này giải thích vì sao các doanh nghiệp nông nghiệp niêm yết có chênh lệch lợi nhuận lớn giữa báo cáo VAS và IFRS. Phân tích các nguyên nhân chênh lệch khác có trong bài so sánh IFRS và VAS 2026.
Trợ cấp chính phủ cho hoạt động nông nghiệp xử lý thế nào?
Theo IAS 41, trợ cấp chính phủ không điều kiện liên quan đến tài sản sinh học đo theo giá trị hợp lý trừ chi phí bán được ghi vào lãi lỗ khi trợ cấp trở thành khoản phải thu (đoạn 34). Trợ cấp có điều kiện chỉ ghi vào lãi lỗ khi các điều kiện được đáp ứng (đoạn 35). Cách này khác IAS 20, vốn phân bổ trợ cấp theo thời gian.
Ví dụ giả định: chính quyền địa phương hỗ trợ 500 triệu đồng cho dự án trồng rừng với điều kiện doanh nghiệp duy trì rừng ít nhất 5 năm. Theo IAS 41, khoản này chưa được ghi vào thu nhập cho đến khi hết 5 năm, trừ khi điều kiện cho phép hưởng dần theo thời gian.
Nếu tài sản sinh học được đo theo giá gốc (do không đo được giá trị hợp lý đáng tin cậy), trợ cấp liên quan áp dụng IAS 20.
Thuyết minh tài sản sinh học theo IAS 41 và Thông tư 99
Thuyết minh tài sản sinh học giúp người đọc hiểu doanh nghiệp đang nắm giữ những gì, giá trị đến từ đâu và biến động ra sao. Cả IAS 41 và Thông tư 99 đều yêu cầu thuyết minh, nhưng IAS 41 chi tiết hơn về giá trị hợp lý.
Theo IAS 41, doanh nghiệp thuyết minh:
- Tổng lãi lỗ phát sinh trong kỳ từ ghi nhận ban đầu và thay đổi giá trị hợp lý trừ chi phí bán của tài sản sinh học và nông sản.
- Mô tả từng nhóm tài sản sinh học, có thể bằng lời hoặc định lượng; khuyến khích phân biệt tài sản tiêu dùng (lợn thịt) với tài sản cho sản phẩm (bò sữa), và tài sản đã trưởng thành với chưa trưởng thành.
- Bảng đối chiếu số dư đầu kỳ – cuối kỳ: tăng do mua, giảm do bán, giảm do thu hoạch, lãi lỗ do thay đổi giá trị hợp lý, hợp nhất kinh doanh, chênh lệch tỷ giá.
- Tài sản sinh học bị hạn chế quyền sở hữu hoặc thế chấp, cam kết phát triển hoặc mua tài sản sinh học, chiến lược quản lý rủi ro tài chính.
- Với tài sản đo theo giá gốc: lý do không đo được giá trị hợp lý, khoảng ước tính giá trị hợp lý nếu có, phương pháp và thời gian khấu hao.
- Thông tin theo IFRS 13: cấp độ, kỹ thuật định giá, dữ liệu đầu vào, độ nhạy cho Cấp 3.
Theo Thông tư 99 (theo hướng dẫn nghiệp vụ), doanh nghiệp thuyết minh: tài sản sinh học chiếm từ 10% tổng giá trị tài sản sinh học trở lên; phương pháp phân bổ chi phí; phương pháp và thời gian khấu hao; nguyên giá và khấu hao lũy kế đầu kỳ, cuối kỳ; dự phòng tổn thất; tài sản sinh học dùng để thế chấp; cam kết đầu tư; và giá trị hợp lý trừ chi phí bán nếu doanh nghiệp quan sát được.
Bạn có thể xem cách sắp xếp các thuyết minh này trong tổng thể báo cáo tại bài 10 nội dung thuyết minh báo cáo IFRS.
Tình huống minh họa: doanh nghiệp chăn nuôi chuẩn bị lập báo cáo IFRS
Bối cảnh. Một tập đoàn chăn nuôi heo có 40 trang trại, chuẩn bị phát hành trái phiếu quốc tế nên cần báo cáo tài chính hợp nhất theo IFRS. Hệ thống kế toán hiện theo dõi đàn heo trên TK 2151 (heo nái) và TK 2152 (heo thịt) theo Thông tư 99.
Vấn đề 1: dữ liệu đàn. Phần mềm quản lý trang trại theo dõi số con, nhưng không theo dõi trọng lượng từng nhóm tại ngày báo cáo. Nhóm dự án phải bổ sung quy trình cân mẫu cuối tháng để phân nhóm heo theo trọng lượng.
Vấn đề 2: giá thị trường. Giá heo hơi biến động mạnh theo vùng và theo tuần. Nhóm dự án xác định thị trường chính của từng trang trại là thương lái thu mua tại trại. Nguồn giá là bảng giá thu mua thực tế tuần cuối kỳ, đối chiếu với giá công bố của các hiệp hội chăn nuôi.
Vấn đề 3: heo nái. Heo nái hậu bị và heo nái đang khai thác có thị trường khác nhau. Heo nái loại thải được bán theo giá heo thịt, còn heo nái giống có thị trường riêng. Nhóm định giá dùng giá heo nái giống cho đàn đang khai thác, và điều chỉnh theo lứa đẻ.
Vấn đề 4: dịch bệnh. Tại ngày báo cáo, một trang trại đang bị phong tỏa vì dịch. Giá trị hợp lý của đàn heo tại trang trại này phải phản ánh hạn chế bán hàng và rủi ro tiêu hủy, theo góc nhìn của bên tham gia thị trường.
Kết quả và bài học. Tài sản sinh học theo IFRS cao hơn giá gốc theo Thông tư 99 khoảng 8%, chủ yếu do heo thịt gần xuất chuồng. Bài học lớn nhất là dữ liệu vận hành (trọng lượng, tuổi, sức khỏe đàn) quan trọng ngang dữ liệu kế toán. Phòng kế toán cần phối hợp với bộ phận kỹ thuật trang trại ngay từ đầu dự án.
Những sai lầm thường gặp khi kế toán tài sản sinh học
Sai lầm phổ biến nhất là phân loại nhầm giữa tài sản sinh học, bearer plant và hàng tồn kho. Phân loại sai kéo theo đo lường sai và trình bày sai. Dưới đây là 7 lỗi kế toán viên và kiểm toán viên thường gặp.
- Đưa cây cao su, cà phê, chè vào TK 215. Theo Thông tư 99 và IAS 16, các cây này là TSCĐ hữu hình. Chỉ sản phẩm đang lớn trên cây mới là tài sản sinh học theo IAS 41.
- Ghi súc vật làm việc vào TK 215. Chó nghiệp vụ, trâu kéo không tham gia biến đổi sinh học để tạo sản phẩm, nên thuộc TK 211.
- Vốn hóa chi phí chăm sóc sau khi súc vật đã trưởng thành. Theo Thông tư 99, sau giai đoạn trưởng thành, chi phí nuôi dưỡng là chi phí sản xuất sản phẩm (sữa, trứng), không vốn hóa vào tài sản.
- Quên trích khấu hao TK 215122. Bò sữa đã cho sữa nhưng không khấu hao làm giá thành sữa thấp hơn thực tế.
- Không lập dự phòng TK 2295 khi giá vật nuôi giảm mạnh hoặc có dịch bệnh.
- Trừ chi phí vận chuyển vào chi phí bán theo IAS 41. Chi phí vận chuyển được trừ khi xác định giá trị hợp lý theo IFRS 13, không phải trong chi phí bán.
- Phân loại ngắn hạn – dài hạn sai. Đàn heo thịt xuất chuồng trong vài tháng là ngắn hạn; rừng keo khai thác sau 4 năm là dài hạn.
Danh sách kiểm tra trước khi khóa sổ năm 2026
Danh sách kiểm tra 10 câu dưới đây giúp kế toán trưởng rà soát nhanh trước khi khóa sổ năm 2026, năm đầu tiên áp dụng Thông tư 99.
| # | Câu hỏi | Có | Chưa |
| 1 | Đã lập danh mục tài sản sinh học và tách bearer plants sang TK 211? | ☐ | ☐ |
| 2 | Đã chuyển số dư từ các tài khoản cũ (Thông tư 200) sang TK 215 tại 01/01/2026? | ☐ | ☐ |
| 3 | Có tiêu chí rõ ràng xác định thời điểm súc vật “trưởng thành”? | ☐ | ☐ |
| 4 | Chi phí chăm sóc dùng chung được phân bổ theo tiêu thức nhất quán, có văn bản? | ☐ | ☐ |
| 5 | Đã trích khấu hao súc vật cho sản phẩm định kỳ đã trưởng thành? | ☐ | ☐ |
| 6 | Đã đánh giá dự phòng tổn thất (TK 2295) tại ngày báo cáo? | ☐ | ☐ |
| 7 | Phân loại ngắn hạn – dài hạn đúng theo chu kỳ thu hoạch? | ☐ | ☐ |
| 8 | Có nguồn giá thị trường đáng tin cậy để thuyết minh giá trị hợp lý (nếu quan sát được)? | ☐ | ☐ |
| 9 | Dữ liệu trang trại (số con, trọng lượng, tuổi) khớp với sổ kế toán? | ☐ | ☐ |
| 10 | Nếu có kế hoạch IFRS: đã thử tính tài sản sinh học theo IAS 41 cho một kỳ? | ☐ | ☐ |
Từ 8 câu “Có” trở lên: sẵn sàng tốt. Từ 5 đến 7 câu: cần bổ sung trước kỳ kiểm toán. Dưới 5 câu: nên ưu tiên đào tạo đội ngũ và chuẩn hóa dữ liệu trang trại.
Kinh nghiệm thực tế khi chuyển đổi sang IAS 41
Kinh nghiệm quan trọng nhất là bắt đầu từ dữ liệu vận hành, không bắt đầu từ sổ kế toán. Giá trị hợp lý của tài sản sinh học phụ thuộc vào số con, trọng lượng, tuổi, sản lượng dự kiến, những dữ liệu nằm ở bộ phận kỹ thuật chứ không ở phòng kế toán.
Thứ hai, nên chọn kỹ thuật định giá đơn giản nhất mà vẫn đáng tin cậy. Với vật nuôi có giá thị trường hằng ngày, dùng giá thị trường. Với rừng trồng, dùng hiện giá dòng tiền, nhưng giữ số giả định ở mức tối thiểu và cập nhật giá gỗ định kỳ.
Thứ ba, chuẩn bị giải thích cho người đọc báo cáo. Lợi nhuận theo IAS 41 biến động theo giá nông sản, nên doanh nghiệp nên tách riêng chỉ tiêu “lãi lỗ do thay đổi giá trị hợp lý tài sản sinh học” để nhà đầu tư thấy lợi nhuận hoạt động cốt lõi. Kế toán trưởng có thể tham khảo thêm góc nhìn quản trị trong bài giám đốc tài chính cần hiểu gì về IFRS.
Thứ tư, đừng quên thuế. Chênh lệch giữa giá trị hợp lý theo IFRS và cơ sở tính thuế tạo ra thuế thu nhập hoãn lại. Cách tính được trình bày trong bài thuế hoãn lại theo IAS 12.
Cập nhật mới về TK 215 và IAS 41 năm 2026–2027
Năm 2026 là năm đầu doanh nghiệp Việt Nam có tài khoản riêng cho tài sản sinh học. Các thay đổi pháp lý tiếp theo sẽ đưa kế toán Việt Nam gần IAS 41 hơn.
- Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC, bổ sung TK 215 và TK 2295. Theo phân tích của Grant Thornton Việt Nam, việc Thông tư 99 chưa yêu cầu đo tài sản sinh học theo giá trị hợp lý là một khác biệt đáng kể so với IAS 41.
- Thông tư 45/2013/TT-BTC về quản lý, sử dụng và trích khấu hao TSCĐ vẫn đang áp dụng. Ngày 14/10/2026, Bộ Tài chính tổ chức hội thảo lấy ý kiến dự thảo thông tư thay thế, dự kiến có hiệu lực từ 01/01/2027. Theo thông tin công bố, dự thảo không điều chỉnh tài sản sinh học, nhưng nêu tài sản sinh học được trích khấu hao tương tự TSCĐ cùng loại. Đây là dự thảo, chưa phải quy định có hiệu lực.
- Thông tư 118/2026/TT-BTC ngày 18/08/2026 cho phép thành viên Trung tâm tài chính quốc tế tại Việt Nam lựa chọn áp dụng IFRS nguyên bản từ năm tài chính bắt đầu từ 01/01/2027. Doanh nghiệp nông nghiệp thuộc đối tượng này sẽ áp dụng IAS 41 đầy đủ.
- Bộ 42 chuẩn mực VFRS được Bộ Tài chính khởi động xây dựng ngày 13/10/2026, dựa trên IFRS phiên bản 2026, dự kiến bắt buộc từ 01/01/2031. Khi đó, chuẩn mực tương đương IAS 41 nhiều khả năng sẽ thay đổi căn bản cách đo tài sản sinh học.
Về phía IASB, IAS 41 không có sửa đổi lớn kể từ sửa đổi về thuế năm 2020. IFRS 18 (hiệu lực 01/01/2027) có sửa đổi hệ quả đối với IAS 41, chủ yếu liên quan đến trình bày. Xem thêm bài IFRS 18 – báo cáo kết quả kinh doanh.
Câu hỏi thường gặp
Tài sản sinh học là gì? Tài sản sinh học là cây trồng hoặc vật nuôi sống do doanh nghiệp quản lý để khai thác lợi ích kinh tế, như bò sữa, heo thịt, rừng keo, lúa đang trồng. Theo Thông tư 99/2025/TT-BTC, tài sản sinh học được theo dõi trên TK 215. Theo IFRS, tài sản sinh học thuộc IAS 41 – Nông nghiệp.
TK 215 có những tài khoản cấp 2 nào? TK 215 theo Thông tư 99 có ba tài khoản cấp 2: TK 2151 – Súc vật nuôi cho sản phẩm định kỳ (chi tiết 21511 chưa trưởng thành, 21512 đã trưởng thành); TK 2152 – Súc vật nuôi lấy sản phẩm một lần; TK 2153 – Cây trồng theo mùa vụ hoặc lấy sản phẩm một lần. Dự phòng tổn thất theo dõi trên TK 2295.
Cây cao su, cà phê có phải tài sản sinh học không? Không. Cây cao su, cà phê, chè là cây lâu năm cho sản phẩm định kỳ, được ghi nhận là TSCĐ hữu hình (TK 211) theo Thông tư 99 và thuộc IAS 16 theo IFRS. Chỉ phần sản phẩm đang lớn trên cây, như quả cà phê hay mủ chưa khai thác, mới là tài sản sinh học theo IAS 41.
IAS 41 đo tài sản sinh học theo giá nào? IAS 41 đo tài sản sinh học theo giá trị hợp lý trừ chi phí bán, khi ghi nhận ban đầu và tại mỗi ngày báo cáo. Thay đổi giá trị ghi vào lãi lỗ. Chỉ khi giá trị hợp lý không đo được đáng tin cậy lúc ghi nhận ban đầu, doanh nghiệp mới dùng giá gốc trừ khấu hao và lỗ suy giảm.
Súc vật cho sản phẩm định kỳ có phải trích khấu hao không? Có, theo Thông tư 99. Sau khi súc vật đạt giai đoạn trưởng thành và chuyển sang TK 21512, doanh nghiệp trích khấu hao tương tự TSCĐ, theo dõi trên TK 215122. Theo IAS 41 thì không khấu hao, vì giá trị tài sản đã phản ánh qua giá trị hợp lý trừ chi phí bán.
Nông sản thu hoạch được ghi nhận thế nào? Nông sản tại thời điểm thu hoạch chuyển thành hàng tồn kho. Theo Thông tư 99, giá trị chuyển sang là giá gốc tích lũy (Nợ TK 152, 154, Có TK 215). Theo IAS 41, nông sản được đo theo giá trị hợp lý trừ chi phí bán tại thời điểm thu hoạch, và con số này là giá gốc theo IAS 2.
Khi nào phải lập dự phòng tổn thất tài sản sinh học? Theo Thông tư 99, doanh nghiệp lập dự phòng trên TK 2295 khi giá trị thuần có thể thực hiện được của tài sản sinh học thấp hơn giá trị ghi sổ, ví dụ khi giá vật nuôi giảm mạnh hoặc đàn bị dịch bệnh. Theo IAS 41 không cần dự phòng riêng, vì giảm giá đã phản ánh qua giá trị hợp lý.
Doanh nghiệp nông nghiệp có phải áp dụng IAS 41 từ 2027 không? Không bắt buộc với mọi doanh nghiệp. Từ 01/01/2027, Thông tư 118/2026/TT-BTC chỉ cho phép thành viên Trung tâm tài chính quốc tế tự chọn áp dụng IFRS. Doanh nghiệp khác áp dụng IFRS tự nguyện theo lộ trình của Bộ Tài chính. Bộ VFRS dự kiến bắt buộc từ năm 2031.
Kết luận
Tài sản sinh học là khoản mục mới với kế toán Việt Nam từ năm 2026, khi Thông tư 99/2025/TT-BTC đưa vào TK 215. Thông tư 99 dùng giá gốc, có khấu hao và dự phòng, nên dễ áp dụng nhưng chưa phản ánh giá trị tăng lên khi vật nuôi, cây trồng sinh trưởng. IAS 41 dùng giá trị hợp lý trừ chi phí bán, phản ánh sát giá trị kinh tế nhưng đòi hỏi dữ liệu và kỹ thuật định giá tốt.
Với doanh nghiệp nông nghiệp, lâm nghiệp, chăn nuôi, việc nên làm ngay là: phân loại đúng tài sản sinh học và bearer plants, chuẩn hóa dữ liệu trang trại, và thử tính tài sản sinh học theo IAS 41 cho một kỳ. Như vậy, khi chuẩn mực VFRS tương đương IAS 41 được ban hành, đội ngũ kế toán đã sẵn sàng.
Bạn muốn làm chủ cách lập và thuyết minh báo cáo theo IFRS, từ IAS 41 tới IFRS 13? Tham khảo khóa Chứng chỉ Lập báo cáo tài chính theo IFRS (CertIFR) tại PT Academy. Nếu doanh nghiệp bạn đang triển khai Thông tư 99 và cần cập nhật TK 215 cùng các tài khoản mới, khóa cập nhật Thông tư 99 là lựa chọn phù hợp.
PRACTICAL TRANSFORMATION ACADEMY
🏨 Địa chỉ: 244 Cống Quỳnh, Phường Bến Thành, TP.HCM
☎ Hotline: 0907190426
🌐 Website: www.ptacademy.edu.vn
📮 Facebook: https://www.facebook.com/ptacademy.edu/

